花呗套现真的没有手续费吗?
花呗套现的手续费结构呈现多维度特征,其核心取决于资金流转路径与支付方属性。当用户通过第三方平台完成套现时,手续费通常由支付方与平台共同分摊,其中支付方收取的费率普遍在0.6%-1.5%区间,而平台则通...
携程花分期可取现?
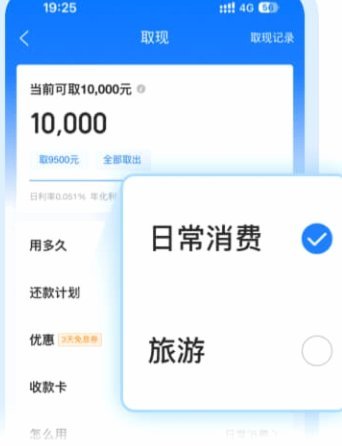
近年来,随着移动支付的普及,“携程拿去花”作为一种旅行相关的信用消费工具受到了不少用户的青睐。不过,也有用户关心“携程拿去花”的可取现功能。为了给出准确的答案并提供深入分析,我们需要从几个方面来探讨。...
如何正确注销便荔卡包额度
便荔卡包额度注销的核心在于理解其信用机制与账户关联性。该产品通常以预付费模式运作,额度本质是平台授信额度而非现金账户,注销操作需明确区分额度清零与账户关闭。用户需先确认当前额度状态是否处于可注销阶段,...
分期乐取消订单退款周期有多长?
分期乐取消订单后的退款周期,远非简单的“七天无理由退货”那样直观。从消费者的角度审视,以及从金融科技公司的运营逻辑考量,这一过程充满了复杂性与变数。首要理解的是,“取消订单”的定义并不等同于“想要退货...
提升白条额度的实用技巧
白条加油额度的获取途径主要依赖于用户日常使用信用支付工具,以及通过特定活动参与和积累。首先,注册并开通阿里旗下的蚂蚁金服账户是前提条件,之后在绑定银行卡并通过实名认证后,即可开始享受“花呗”或“白条”...
如何合法申请便荔卡包停催与协商还款
便荔卡包停催的核心在于厘清法律关系与债务主体。根据《民法典》相关规定,债务人有权在合法范围内主张权利,但需明确催收行为是否符合合同约定。部分催收机构存在过度施压现象,例如通过短信轰炸、电话骚扰等方式干...
花呗能否转到银行卡?官方解释来了
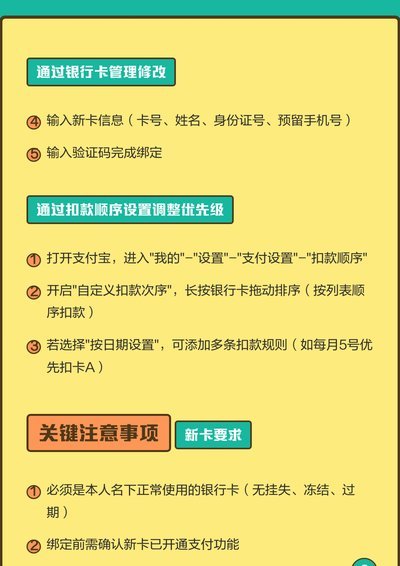
支付宝花呗作为信用支付工具,其核心功能在于消费而非资金流转。平台设计逻辑将花呗额度与用户信用账户绑定,本质上属于预支消费能力而非可自由支配的现金流。目前支付宝并未开放将花呗额度直接转入银行卡的功能,这...
分期乐投诉电话:幕后运营揭秘
分期乐作为消费金融领域的重要参与者,其投诉电话的设置不仅是服务流程的必要环节,更是平台风险管控的核心支点。该号码承载着用户纠纷调解、信贷合规审查与风险预警的多重功能,其运营效率直接影响平台的市场信誉与...
白条额度能变现吗?揭秘套取方法与风险
支付平台如“白条”的核心设计逻辑,并非建立在直接的流通货币基础之上,而是基于对用户信用和消费场景链条的深度绑定。探究如何将付费额度变现为实际现金,本质上是在分析一种金融流动的机制漏洞,而非简单的操作步...
得物卖家提现:门槛不止一个数字
“得物卖家多少钱才能提现”这个问题,远不止一个简单的数字答案,它核心反映了得物平台,乃至整个闲置交易生态下的卖家盈利模式、风险控制以及平台自身运营逻辑。 简单的设定一个“提现门槛”是短期的,但长期来看...