携程现金怎么用:取消与利息全解析
携程拿去花本质上是嵌入旅行生态的信贷产品,其现金提现功能并非传统意义上的消费分期,而是将授信额度转化为可支配资金的路径。用户选择提现后,系统会按实际到账金额收取手续费与利息,资金直接划入绑定的银行卡或第三方账户。这一机制的初衷在于填补旅途中的流动性缺口,但需清醒认知的是,现金通道一旦触发,便脱离平台消费场景的免息保护期,进入标准的计息周期。额度释放与还款节奏的匹配度,直接决定后续资金链的稳定性。
现金流向的管理往往被忽视,却关乎整体负债成本。提现后资金若用于非旅行相关支出,实质上已演变为短期消费贷,利率结构需与信用卡、常规网贷等工具横向比对。平台通常提供多期还款方案,但提前结清可能涉及违约金条款的重新核算。建议在提取前精确测算月现金流缺口,避免额度挪用导致还款日集中兑付。资金用途的清晰界定,能大幅降低隐性财务摩擦成本。
取消操作并非一键撤回授信,而是分阶段解除契约关系。若处于账单生成前,用户可在应用内主动关闭提现权限并冻结循环额度;若已产生未结清本金,则需走提前结清流程,系统会重新计算截止日的应付本息。部分使用者误以为停用服务或解绑银行卡即可终止协议,实则后台授信合同仍持续生效。关闭权限后,历史账单的还款义务不会自动豁免,必须按原计划履约至最后一期。
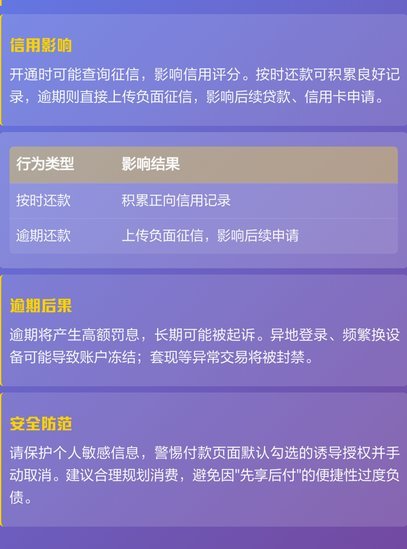
额度注销后的信用链路并未完全切断。金融机构的征信上报机制遵循固定周期逻辑,历史使用记录将保留在个人信用报告中,构成未来信贷审批的参考基线。频繁开通与关闭授信产品,可能被风控模型标记为资金需求波动信号,间接影响其他金融服务的准入阈值。理性决策应基于长期财务规划,而非短期额度诱惑,必要时可主动查询征信上报节点,确保信息同步无误。
财务工具的价值取决于使用者的纪律性。携程拿去花提供流动性缓冲,但不改变负债的本质属性。现金提取与额度管理需建立明确的触发条件与退出机制,将短期周转纳入整体资产负债表的动态平衡中。当旅行场景消解或替代融资渠道成本更低时,果断结清并关闭通道是切断摩擦成本的有效路径。保持对资金成本的敏感度,方能在弹性授信与稳健现金流之间找到可持续的支点。
相关文章
鹿优选提现全攻略:安全高效一步到位
鹿优选平台因其便捷的收益和灵活的操作方式,吸引了越来越多的用户。然而,对于不少用户来说,提现流程始终是心头的一块“石头”。如何高效安全地完成鹿优选额度提现,成了大家关心的焦点问题。实际上,做好提前准备...
羊小咩额度提额攻略
“羊小咩额度”这个说法,实际上指的是用户在支付宝、花呗等平台申请的消费信用的额度。想要提升羊小咩额度,并非简单地等待系统自动增加,而是需要通过一系列策略性行为来逐步“证明”自己对信用的可靠性。首先,我...
微信分付套现平台,取现安全吗?
在移动支付时代,微信支付已经成为人们日常生活中不可或缺的工具。然而,随着“微信分付套现”这一现象逐渐浮出水面,公众对这种操作的安全性产生了广泛担忧。所谓“微信分付套现”,是指通过某些平台或手段,将微信...
鹿优选先享卡:轻松变现,快速回收
鹿优选先享卡回收平台,凭借其独特的商业模式和高效的交易流程,在二手市场中占据一席之地。这一平台主要面向那些想要快速变现手中未使用或不再需要的先享卡用户群体。通过鹿优选先享卡回收平台,用户可以轻松地将自...
羊小咩申请全攻略:轻松掌握申请技巧
在当今快速发展的社会中,各种新兴项目和机会层出不穷,“羊小咩怎么申请”这一话题逐渐受到关注。无论是创业者、投资者还是普通用户,了解申请流程的关键节点和注意事项至关重要。本文将从专业视角深入分析“羊小咩...
得物购物额度怎么合理使用
### 得物购物额度:信用经济下的理性与策略 得物的购物额度,本质上是平台对用户信用的量化表达。它并非简单的资金账户,而是基于用户历史交易记录、行为数据及信用评分的动态计算结果。信用积分的积累,往往...