分期乐额度如何变现获利
分期乐消费额度的变现逻辑本质上是将虚拟信用资源转化为现实资本流动。平台通过算法模型将用户消费能力转化为可量化额度,这种额度本身具备金融属性,可作为流动性资产参与市场交易。当用户将额度用于投资理财时,实质上是在进行信用资产的二次分配,通过资金池运作实现收益。这种模式突破了传统消费金融的单向资金流动,构建起信用资源与资本市场的连接通道。但需注意,额度变现并非简单的资金置换,而是涉及信用评估、风险定价和资产配置的复杂过程。
额度变现存在双重风险阈值,需在收益预期与潜在损失间建立动态平衡。平台方通过利率定价机制将用户信用等级转化为资金成本,而用户在使用额度时实质承担了资金的时间价值。当额度被用于高风险投资时,利率成本可能吞噬大部分收益,甚至引发债务违约。同时,过度使用额度会稀释个人信用资产的稀缺性,导致未来融资成本攀升。这种风险传导链条要求用户必须建立清晰的财务规划,避免将信用资源过度暴露于不确定的市场波动中。
额度变现策略的核心在于信用资产的优化配置。高净值用户可通过额度拆分实现资产多元化,将部分额度用于低风险理财,另一部分配置到高收益项目,形成风险对冲结构。同时,利用额度的流动性优势,可构建跨周期的资金调度机制,例如在利率下行周期将额度转化为固定收益资产,利率上行周期则反向操作。这种动态调整能力使额度不再是静态的消费工具,而成为可操作的金融杠杆。
实际操作中,额度变现往往涉及复杂的金融工具组合。例如通过额度质押获取短期融资,再将资金投入结构性存款或基金定投,形成收益递延机制。部分用户甚至开发出额度循环使用的套利模型,在不同平台间转移信用资源以获取利差。但这类操作需要精确的财务测算和风险控制,任何环节的偏差都可能引发连锁反应。平台方也在持续完善风控体系,通过大数据监测用户行为轨迹,防止额度被滥用。
未来额度变现将呈现技术驱动的演化趋势。区块链技术的应用可能实现信用资产的可追溯交易,智能合约可自动执行收益分配和风险对冲协议。同时,AI算法将持续优化额度定价模型,使信用资源的市场价值更精准匹配用户需求。这种技术渗透将重塑消费金融生态,使额度变现从边缘操作升级为系统性金融工具,但其复杂性也要求用户具备更强的金融素养和风险意识。
相关文章
微信分付取现:虚拟身份支付的新篇章
微信分付取现app,远不止是“朋友之间转账”的便捷工具。其背后的技术架构和生态逻辑,体现了移动支付领域的一次深度重塑。传统的移动支付,核心在于银行卡体系的数字化延伸,依赖银行账户的存取控制。微信分付取...
分期乐额度提现指南
在探讨“分期乐有额度怎么提出来”的问题时,首先需要明确分期乐作为一个信用消费平台,其额度的提取并非直接通过点击按钮就能立即实现的简单过程。用户在享受分期乐提供的金融服务前,必须经过一系列的风险评估和信...
得物提现:限额背后的权衡与用户体验
得物平台的提现限额问题,折射出平台在风控、合规和用户体验之间的微妙权衡。早期得物以球鞋交易闻名,用户群体主要为核心买手和对球鞋鉴别有一定能力的玩家,因此对提现限额的关注度相对较低。然而,随着平台业务的...
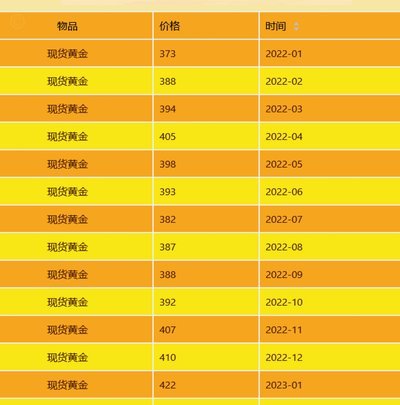
全球宏观经济下的黄金现货真价值
黄金现货价格的波动,绝非一个简单的数值可以在盘面上查阅,它本质上是一组由全球宏观经济、货币政策预期和地缘政治风险共同交织而成的复杂系统交响乐。试图只关注某一时刻的点位,如同只聆听了交响乐中的一个音符,...
商家如何查看花呗额度
### 如何准确了解你的花呗额度及商家提现规则 #### 一、额度查询路径与界面解读打开支付宝APP,进入"花呗"功能页面后,系统会以清晰的卡片形式展示当前可使用的额度。值得注意的是,普通用户通常能...
携程“拿去花”到手变现指南:商家合作提现全流程详解
携程的"拿去花"服务通过与第三方商家合作,为用户开辟了新型消费场景。这类服务本质是将信用额度转化为可流转的消费凭证,用户在合作商户消费后,可通过特定渠道将额度转换为现金。实际操作中,用户需先在携程AP...