花卡提现攻略及常见问题解析
“拿去花卡可以提现吗,取不出来钱”这个问题,实际上反映出了一种对现代支付工具的误解以及一些隐藏的风险。简单地将花卡视为银行卡是远远不够的,尤其是在涉及资金提取时。花卡本质上是一种预付卡,其功能与借记卡或信用卡有显著区别。它包含一个预先存入账户中的余额,用户通过消费的方式消耗这个余额。因此,“提现”这个词语在花卡身上并没有直接对应。真正可以理解为“提取资金”的方式,通常是通过将花卡上的余额转账到银行账户或通过特定的线上平台进行汇款。然而,这种操作并非简单的物理提取过程,而是一个依赖于花卡发行商和所关联银行的系统运作。用户需要遵循发卡机构规定的流程,例如在APP上发起转账请求,并根据其安全验证机制完成确认,才能将余额转移到其他账户。这个过程同样可能受到交易限额、转账手续费等因素的影响,因此用户在使用前务必仔细阅读花卡的条款和条件。
花卡发卡机构通常会采取一些安全措施来限制用户的资金流动,以降低风险敞口。一个常见的策略是设置每日或每周的提现限额。这意味着即使账户余额充足,如果超过该限额提交提现请求,系统会自动拒绝并返回错误信息。 此外,许多花卡发行商会对提现操作进行额外的安全验证,例如短信验证码、指纹识别或人脸识别等。这些验证措施旨在防止欺诈行为,确保只有授权用户才能提取资金。更值得注意的是,不同发卡机构的规定可能存在差异,因此在尝试提现前,强烈建议仔细查阅花卡的条款和条件,了解具体的操作流程及相关限制。不熟悉规定的用户往往会因为操作失误而导致无法成功提现,甚至引发纠纷。
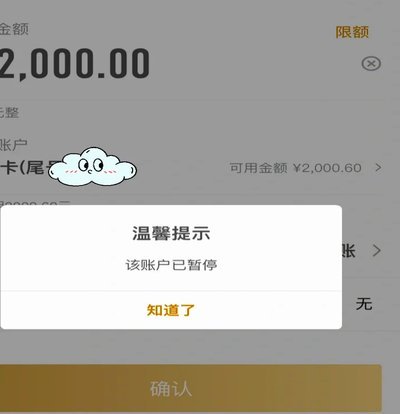
“取不出来钱”这个问题常常与用户的操作理解偏差有关。许多用户习惯了信用卡或借记卡上的直接消费行为,将花卡视为一种“可直接拿走”的现金工具。这种认知是错误的。花卡的本质在于预付余额,而非作为流动资金账户使用。如果用户忘记在APP上完成转账请求或者未能正确通过安全验证,那么资金仍然会在花卡上留存,无法直接提取。 此外,某些花卡可能存在激活期限制。例如,新的花卡通常会有激活周期,在此期间内不能进行任何交易或提现操作。 仔细了解花卡的激活规则,避免在激活期内尝试提现,可以有效避免此类问题发生。
最后,需要强调的是,虽然花卡提供了一种便捷的支付方式,但其也存在固有的风险和限制。用户在使用花卡时,必须对其使用方法和相关条款有充分的了解。 出现“取不出来钱”的问题,往往是由于对花卡运作机制的不理解,或者操作过程中遗漏了必要的步骤造成的。 为了避免此类情况发生,用户应该养成良好的账户管理习惯,定期检查账户余额及交易记录,并及时关注发卡机构发布的通知和安全提示。 同时,如果遇到无法提现的情况,应第一时间联系发卡机构客服寻求帮助,而不是自行采取不当措施,这可能进一步加剧问题并导致更大的损失。 投资自身认知是降低风险的关键所在。
相关文章
分期乐消费贷轻松取现
分期乐的借贷模式正在重塑年轻群体的消费逻辑。这种基于消费分期的金融产品,本质是将用户信用转化为可流动的现金资产。平台通过大数据构建用户画像,将消费行为转化为信用评分,进而实现资金的定向释放。这种模式突...
如何有效利用分期付款服务?
了解如何“套出”分付,实际上涉及到对信用支付工具的深入了解以及用户行为的细致观察。分付作为一种分期付款服务,主要由支付宝推出,在很多电商平台上广泛使用。要想成功地推广和利用分付,首先需要明确它的核心价...
花呗提现用不了?可能是这些原因!
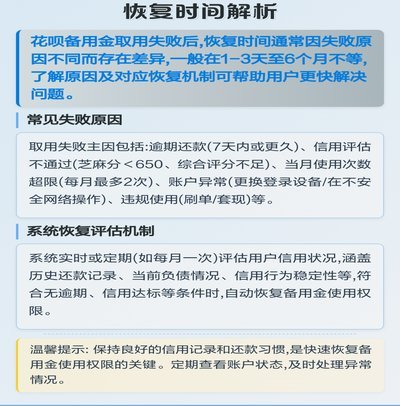
花呗提现问题,远比表面上看起来复杂得多。很多人会遇到“提现失败”、“提现限额”等现象,但实际上,这些问题往往源于对花呗账户机制、绑定银行卡设置、以及系统风控策略的理解不足。花呗本质上是一种消费信贷产品...
花呗提现:你真的了解吗?
探讨“花呗取出”的本质,首先需要剥离出用户心智模型中存在的巨大误区。绝大多数用户将这行为等同于传统的现金提取,但从金融结构的角度审视,花呗本身是一种信用透支和账单分期付款服务,而非活期账户。因此,所所...
携程拿去花提现可行吗?
携程旅行网推出的“拿去花”服务,旨在为用户提供一种便捷的预付款方式,方便他们在预订酒店、机票以及其他旅游产品时预先支付。然而,“拿去花”的核心功能并不包括提现选项,在用户初次接触这一金融服务时可能会产...
得物购物额度怎么合理使用
### 得物购物额度:信用经济下的理性与策略 得物的购物额度,本质上是平台对用户信用的量化表达。它并非简单的资金账户,而是基于用户历史交易记录、行为数据及信用评分的动态计算结果。信用积分的积累,往往...