分期乐投诉背后:消费金融的隐忧
“分期乐官方投诉”远不止是简单的贷款纠纷,它反映出当下消费金融领域监管松懈、消费者权益保护不足等深层次问题。从专业角度审视,这些投诉的核心问题远非单个逾期还款或合同解释,而是对分期产品本身的模糊性和风险控制的缺失。分期乐以“零首付”、“无利息”等诱人的宣传语吸引了大量年轻消费者,但其“零首付”的本质并非真的无息,而是将最初的支付责任推迟至产品尾款时,这种延迟的风险承担对缺乏金融经验的消费者而言,往往是难以承受的。更令人担忧的是,分期乐在产品合同中条款过于复杂,包含了大量隐蔽费用和潜在的违约责任,导致消费者无法真正理解其真实成本和自身义务,从而引发了大量的纠纷。此外,官方的介入往往迟缓且敷衍,投诉流程冗长,处理结果不透明,这进一步加剧了消费者的无助感和不满。这些问题不仅仅是“分期乐”的问题,也是整个行业需要警惕的信号。
要理解“分期乐官方投诉”的规模和根源,需要深入分析分期产品的设计逻辑。分期乐和其他消费金融公司一样,依赖于高负债率和快速周转来维持盈利。因此,其产品设计往往追求最大化销售量,而非最大化消费者利益。这种设计模式本身就容易产生问题:产品条款的模糊性、利率的隐蔽性、以及对消费者的风险意识的忽视。例如,分期乐的“循环利率”机制,看似无息,实际上会随着消费者的信用状况而不断变化,增加了消费者的还款压力。同时,分期乐的催收方式也屡次引发争议,以“强制执行”等手段对消费者进行骚扰,侵犯了消费者的合法权益。官方的监管力量在对这些问题进行有效制约时,往往面临着商业利益的压力,导致监管力度不足,问题难以得到根本性解决。
目前,大量的“分期乐官方投诉”呈现出几个显著的特点。首先,投诉的主题集中在合同解释、利率争议以及催收方式上,反映了消费者对产品条款的认知不足和对催收行为的抵触。其次,投诉的诉求往往并非仅仅是赔偿,而是
解决“分期乐官方投诉”问题,需要多方协同努力。一方面,监管部门需要加强对消费金融公司的监管力度,特别是要对分期产品的设计和销售行为进行严格审查,确保产品条款的透明度和公平性。另一方面,分期乐等公司需要转变经营理念,以消费者利益为出发点,优化产品设计,规范经营行为,建立健全的消费者权益保护机制。消费者自身也应提高金融知识水平,仔细阅读合同条款,了解自身权益,并在发现问题时及时采取维权措施。只有这样,才能真正解决“分期乐官方投诉”问题,构建一个更加公平、透明、健康的消费金融市场。
相关文章
微信分期如何开通?
“微信分期”并非一个单一的开通平台,而是依托微信支付生态系统下的一种商业模式,其开通方式和适用商家/产品类型呈现出多样性。理解这一点至关重要。简单地认为“在微信上找到微信分期”的说法是不准确的。实际上...
闲置鲜花的共享玩法
### 现代赏花经济下的资源再利用策略 赏花,作为一种兼具审美与精神享受的行为,近年来在城市化进程中逐渐从闲情逸致的个人行为,演化为一种具有经济关联的社交实践。然而,面对高昂的花艺成本与资源浪费问题...
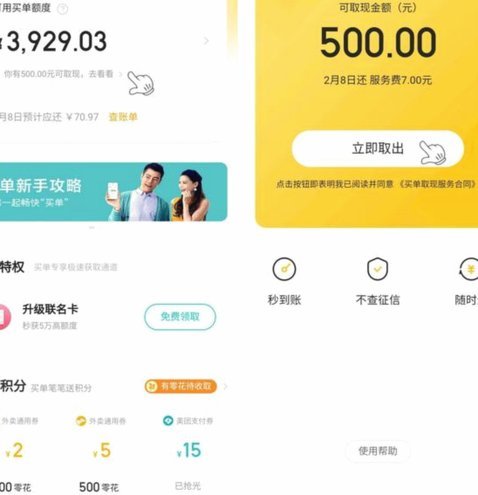
美团月付:轻松取现,解决资金周转难题
随着移动支付的日益普及,消费者对于便捷性和灵活性的需求也越来越高。美团月付作为一种创新的消费金融产品,在满足用户日常消费需求的同时,也提供了一种独特的取现服务——可取现金功能。这项服务允许用户在符合一...
网贷平台套路贷风险警示:识别与防范指南
网贷市场在中国的快速发展,催生了一系列旨在满足各类金融需求的服务平台。然而,在众多正规与不合规平台混杂的情况下,识别真正的金融服务与潜在的风险陷阱变得尤为重要。套路贷作为一种非法借贷形式,以高利贷、诈...
网贷平台排行榜前十名
当前网贷平台的排名体系已从单纯流量竞争转向综合能力评估,头部机构通过技术迭代重构服务逻辑。以360数科为例,其智能风控系统通过多维数据建模,将逾期率控制在行业平均水平的60%以下。这种技术渗透不仅优化...
羊小咩购物额度怎么快速提升
近日,网络上关于“羊小咩购物额度怎么套出来秒到”的讨论热度持续上升。这一话题背后反映出消费者对提升信用评分和获得更高信用卡额度的迫切需求。要了解如何快速获取羊小咩的购物额度,首先需要明确几个关键点。...