花呗套现平台资金安全吗?深度解析其法律与金融风险
套现花呗平台的行为本质上是将信用额度转化为现金,这一过程涉及多重风险。平台通常通过虚构交易或虚增商品价值的方式完成套现,此类操作不仅违反支付宝用户协议,更可能触犯《支付结算办法》中关于资金用途的明确规定。当用户通过非官方渠道套现时,资金流向往往脱离平台监管,一旦遭遇资金纠纷或平台风控升级,用户可能面临账户被冻结、信用受损甚至法律追责的后果。这种灰色操作的隐蔽性使得部分用户误以为套现行为无风险,但实质上已将自身置于法律与金融风险的双重夹缝中。
从平台责任视角分析,支付宝等机构对套现行为的打击力度持续加强。2023年数据显示,平台每月拦截的异常交易量同比增加47%,其中套现类交易占比达63%。这反映出技术风控体系的进化,包括AI模型对交易行为的多维画像、资金流向的实时追踪以及与银行系统的联合反欺诈机制。当用户通过第三方套现平台操作时,其行为数据会被纳入平台风险评估模型,可能导致后续消费额度下调、分期权限取消等连锁反应,这种系统性风险往往在用户察觉前已形成。
第三方套现平台的运作模式存在结构性缺陷,其盈利依赖于资金池的规模效应,但这种模式本身具有极高违法性。部分平台通过"商家返现"或"虚假购物"包装交易,实则构成非法经营罪。2022年某地法院审理的典型案例显示,涉案套现平台在半年内非法套取资金超2亿元,最终平台负责人被判处有期徒刑七年。用户参与此类操作时,不仅面临资金被平台卷款跑路的风险,更可能因协助洗钱行为承担连带法律责任,这种风险往往在交易完成时已悄然形成。
对于有资金周转需求的用户,更稳妥的替代方案包括申请正规金融机构的现金分期、使用合规的信用贷产品或通过正规渠道办理信用卡提现。这些方式虽存在利息成本,但至少建立了明确的法律关系和资金保障机制。以某国有银行的信用贷产品为例,其年化利率虽达12%-18%,但合同明确约定资金用途、还款方式及违约责任,这种透明化操作为用户提供了可预期的风险边界,远优于套现行为的不可控性。
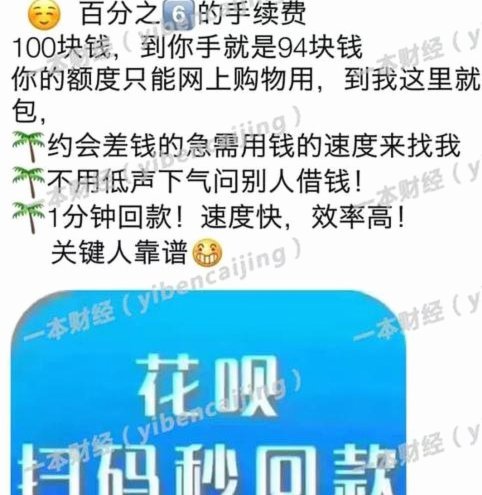
监管层面对套现行为的打击正在形成闭环。中国人民银行2023年发布的《支付机构监管指引》明确要求,所有支付机构必须建立套现行为的实时监测系统,并与公安机关建立数据共享机制。这意味着未来套现行为的识别效率将大幅提升,而违法成本也将持续攀升。对于用户而言,这种监管强化既是警示也是保护,它通过提高违法成本倒逼用户远离灰色套现渠道,从而在宏观层面降低整个金融系统的风险敞口。
相关文章
白条套现方法及风险提示
信用套现,这个词在当下消费金融环境下频繁出现,尤其对使用花呗、白条等信用工具的用户而言,有时确实能解燃眉之急。然而,真正了解其背后的运行机制和风险,才能在实际操作中既获得资金支持,又规避不必要的麻烦。...
分期乐秒拒背后的秘密:信任博弈第二天揭晓
### 分期乐秒拒第二天通过:技术与人性的博弈 在金融消费领域,“秒拒”与“秒批”几乎成了平台审批速度的代名词。然而,分期乐的“秒拒第二天通过”现象却引发广泛关注。这背后不仅仅是审批效率的问题,更是...
如何通过消费积分解锁美团月付取现二维码
美团月付取现二维码的“现金”本质,其实并非凭空产生,而是基于美团平台构建的信用和消费行为的累积奖励机制。理解这一点至关重要,因为它直接影响到如何高效利用这一功能。美团月付取现,实质上是美团针对用户在平...
京东白条提现规则与扣款细节详解
京东白条提现功能的核心逻辑在于将信用额度转化为可支配资金,但这一过程并非简单的资金提取。平台通过绑定银行卡或第三方支付工具实现提现,但实际操作中存在多重限制。例如,部分用户发现提现额度受近期消费行为影...
分期乐额度套现暗藏多重风险
分期乐额度套现,看似便捷的资金获取方式,实则隐藏着多重风险,如同在复杂的金融迷宫中,稍有不慎便会陷入困境。对于普通投资者而言,其潜在后果远超简单的利息损失,涉及到信用体系的受损、投资组合的动荡以及甚至...
警惕花呗套现App的债务陷阱
“花呗自己套的app”这类非正规金融工具,从本质上讲,是一个高度复杂且极具迷惑性的金融陷阱。它构建的并非一个自我循环的信贷生态,而是一个利用信息不对称和用户心理弱点的掠夺模型。初看之下,用户会被“无需...