花呗套现:风险与收益并存
套现花被的本质是信用资源的再分配,其核心逻辑在于通过消费行为激活金融工具的流动性。在消费金融体系高度渗透的当下,用户往往将信用额度视为可变现的资产池。但需警惕的是,这种操作本质上是将负债转化为资产的逆向思维,其风险敞口远高于传统金融工具。例如,部分用户通过多账户拆分额度,再借助第三方平台进行资金周转,这种操作虽能短期缓解现金流压力,却可能触发风控系统的异常监控机制。
信用额度的使用需遵循边际收益递减规律。当用户将花被额度用于高利率消费时,其资金成本会随负债规模呈指数级上升。数据显示,当负债率突破30%阈值后,每增加1%的负债率将导致综合资金成本提升0.8个百分点。因此,理性策略应聚焦于低息场景,如教育支出、医疗消费等刚性需求领域,通过分期付款降低即时现金流压力,同时保持信用记录的良性循环。
资产配置的维度决定了套现花被的可持续性。将信用额度释放的资金定向投入流动性资产,如货币基金、国债逆回购等,可实现资金的二次增值。但需注意资产期限与负债周期的匹配度,避免因市场波动导致的兑付风险。例如,将短期消费贷资金配置于3-6个月期限的理财工具,既能保持资金流动性,又能获取超额收益,这种策略在市场利率处于下行通道时尤为有效。
风险控制的边界在于对杠杆率的精准把控。当用户将花被额度用于投资时,需建立动态对冲机制。例如,通过融资融券工具将杠杆率控制在1:2以内,同时配置10%-15%的应急资金池。这种策略在2022年市场震荡期间,曾帮助部分用户将投资损失控制在总资金的5%以内。但需警惕的是,当市场β值突破1.2时,任何杠杆操作都可能引发系统性风险。
长期财务规划的关键在于信用工具的生命周期管理。将花被额度视为个人信用资产的一部分,而非短期现金流工具,是实现财务自由的必经之路。通过建立信用评分体系,用户可将额度使用效率提升40%
相关文章
白条套现方法及风险提示
信用套现,这个词在当下消费金融环境下频繁出现,尤其对使用花呗、白条等信用工具的用户而言,有时确实能解燃眉之急。然而,真正了解其背后的运行机制和风险,才能在实际操作中既获得资金支持,又规避不必要的麻烦。...
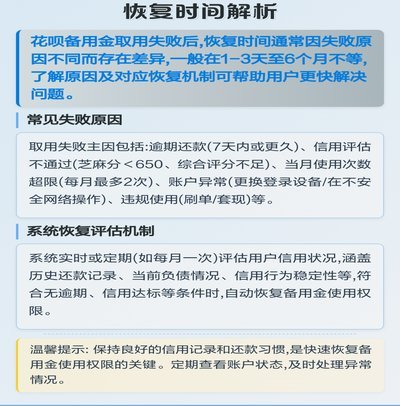
花呗提现:你真的了解吗?
探讨“花呗取出”的本质,首先需要剥离出用户心智模型中存在的巨大误区。绝大多数用户将这行为等同于传统的现金提取,但从金融结构的角度审视,花呗本身是一种信用透支和账单分期付款服务,而非活期账户。因此,所所...
分期乐额度套现暗藏多重风险
分期乐额度套现,看似便捷的资金获取方式,实则隐藏着多重风险,如同在复杂的金融迷宫中,稍有不慎便会陷入困境。对于普通投资者而言,其潜在后果远超简单的利息损失,涉及到信用体系的受损、投资组合的动荡以及甚至...
分期乐额度如何最大化利用?
分期乐,作为一种便捷的消费方式,其核心在于额度释放,而“套出”这个词语,实际上指的是如何最大化利用这种额度,实现更灵活的消费策略。理解分期乐的额度机制至关重要。并非所有申请者都能获得相同的额度,这与用...
秒花钱贷:算法瞬间定义信用的双刃剑
秒花钱贷的兴起,绝非简单的金融产品迭代,它是金融科技时代算法、数据和人性需求深度交汇的系统性产物。传统信贷流程强调抵押物与经验判断,而“秒花钱贷”的核心魅力,则在于将风险评估周期极度压缩,实现接近即时...
携程“拿去花”到手变现指南:商家合作提现全流程详解
携程的"拿去花"服务通过与第三方商家合作,为用户开辟了新型消费场景。这类服务本质是将信用额度转化为可流转的消费凭证,用户在合作商户消费后,可通过特定渠道将额度转换为现金。实际操作中,用户需先在携程AP...