美团生活费额度怎么高效获取
美团生活费额度的生成机制本质上是平台对用户行为数据的深度挖掘与算法模型的动态适配。系统通过实时采集用户的消费频次、客单价、支付方式、地理位置等维度数据,构建多维用户画像。当用户频繁使用线上支付、选择高频次低金额订单时,系统会将该用户标记为"活跃型消费群体",进而触发额度分配算法。这种机制并非简单的线性计算,而是基于机器学习模型对历史数据的持续训练,最终形成具有预测性的额度分配策略。
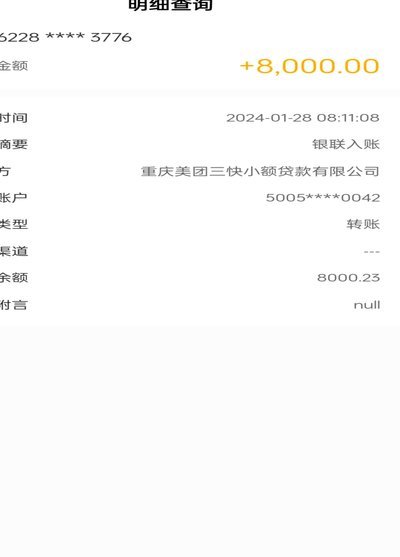
用户行为策略直接影响额度获取效率,但需规避平台设定的风控阈值。例如,刻意制造"虚假活跃"行为可能引发系统反侦察机制,导致额度被临时冻结。实际操作中,需通过自然行为积累信用分,如在特定时段完成基础消费,或通过关联账户实现跨平台行为验证。这种策略性行为需要精准把握平台算法的更新节奏,避免因过度优化而触发异常检测模块。
数据策略的核心在于构建多维行为关联网络。平台通过分析用户跨场景的消费轨迹,如外卖订单与到店消费的时空关联性,来判断用户的真实需求强度。当用户在特定区域完成高频次消费后,系统会将该区域视为"高价值消费场景",进而调整额度分配权重。这种数据联动机制要求用户在不同场景间建立合理的消费逻辑,避免单一场景的过度依赖导致算法识别偏差。
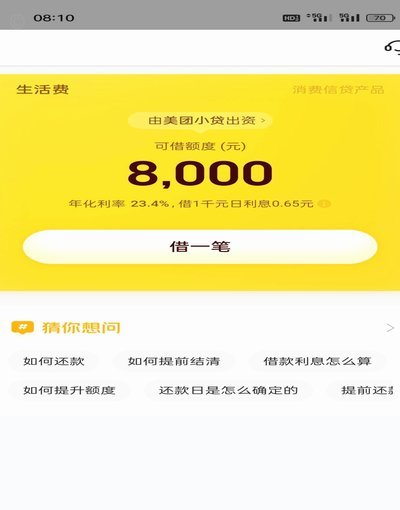
风险控制体系贯穿整个额度分配流程,平台通过设置多层阈值防止异常行为。当用户的行为模式偏离历史数据均值超过预设范围时,系统会启动动态调整机制,如临时降低额度或增加验证环节。这种防御性策略要求用户在优化行为时保持适度,避免因过度追求额度而陷入算法反制的恶性循环。
长期来看,生活费额度的获取本质是平台与用户之间的价值交换。用户通过持续稳定的消费行为积累信用资产,而平台则通过数据沉淀优化服务体验。这种双向价值流动需要用户建立可持续的消费策略,在提升额度获取效率的同时,保持与平台规则的动态平衡。最终形成的是一种基于数据信任的新型消费关系,其核心在于如何在算法逻辑与用户需求之间找到最优解。
相关文章
花呗套花呗操作指南与风险提醒
随着数字支付方式的日益普及,许多用户对花呗这种便捷的分期付款工具产生了浓厚兴趣。然而,在实际操作中,“花呗套花呗”的概念并不常见且带有一定风险性。简单来说,就是使用一个尚未结清的花呗账单来申请新的花呗...
羊小咩额度提额攻略
“羊小咩额度”这个说法,实际上指的是用户在支付宝、花呗等平台申请的消费信用的额度。想要提升羊小咩额度,并非简单地等待系统自动增加,而是需要通过一系列策略性行为来逐步“证明”自己对信用的可靠性。首先,我...
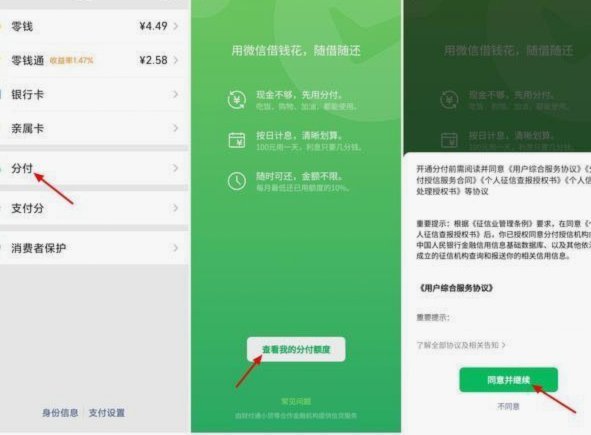
微信分付取现:虚拟身份支付的新篇章
微信分付取现app,远不止是“朋友之间转账”的便捷工具。其背后的技术架构和生态逻辑,体现了移动支付领域的一次深度重塑。传统的移动支付,核心在于银行卡体系的数字化延伸,依赖银行账户的存取控制。微信分付取...
得物额度取现怎么取
得物平台的“额度”机制一直是用户讨论的热点,其本质是用于社区鉴定服务的一种内部流通凭证,鼓励用户参与鉴定和分享,并给予相应的奖励。然而,将这种额度变现,直接转化为现金并非简单直接的过程。最初,得物不允...
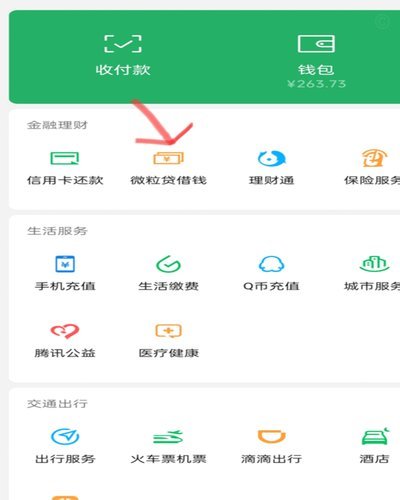
微信借钱操作全解析
微信生态下的“借钱”行为,其本质并非微信本身直接发放的贷款,而是通过其社交支付入口,对接和聚合了各类金融科技公司提供的嵌入式信贷产品。深入理解这一机制,就必须将焦点从操作步骤转移到其背后的风险评估模型...
携程“拿去花”到手变现指南:商家合作提现全流程详解
携程的"拿去花"服务通过与第三方商家合作,为用户开辟了新型消费场景。这类服务本质是将信用额度转化为可流转的消费凭证,用户在合作商户消费后,可通过特定渠道将额度转换为现金。实际操作中,用户需先在携程AP...