拼多多套现商家秒退怎么办
套现机制的风险性,本质上是平台生态链条中信用与资金流动的错位博弈。当用户涉入“拼多多套现”这一高风险交易时,无论是平台信任机制的漏洞,还是部分商家误将这种需求视为正常贸易,都构成了脆弱的支付环节。如果遇到交易完成后商家主导的“秒退”场景,购买方必须首先理解,这种退款往往并非纯粹的商品瑕疵退货,而是围绕违规交易链条上,平台为维护自身交易秩序而进行的应急止损。此时的焦点不应仅仅停留在退款金额的追回,而必须深入剖析商家行为背后的资金流向和交易性质定性。用户不能被表面上的退款动作所麻痹,必须从原始交易记录、聊天截图、到平台规则的交叉验证入手,构建完整的证据链,判定其退款是否合法覆盖了服务费、税费,以及是否存在刻意切割交易来规避监管的行为。
当问题指向所谓的“诚信商家”时,情况又会呈现出复杂的伦理困境。一个真正具备长期信誉的商家,在遭遇套现交易的恶意风险时,第一责任不是为了快速完成退款流程,而是维护自身的合规运营边界。如果商家被套现行为影响,面临退款压力,他们面临的抉择是如何在合规的前提下,最大限度地保护自身的交易信誉和法律权益。这要求商家必须建立一套严格的交易风控模型,将高频、低价值、且涉及大量资金周转的交易模式作为高风险信号进行标记。任何处理“秒退”的商家,都应要求平台提供完整的交易记录流水,并通过专业流程核实该退款行为是否只是为了“清空”交易额,而非真正基于商品无法使用或瑕疵的权利行使。
从系统和规则层面上看,所谓的“秒退”操作,往往是平台为快速平息潜在的支付纠纷而启动的自动化机制,它本身缺乏对交易原始目的的深度审查。对于涉及到套现的复杂退款问题,用户不能仅依赖平台的初次反馈。专业的处理流程要求用户主动发起争议,并提供超出一般退货范围的佐证材料,例如原始的交易需求截图、双方关于交易目的的明确沟通记录,以及证明该交易属于非商品销售的证据。这些证据能够帮助平台(以及后续可能的第三方仲裁)从根本上定性交易的性质,将风险从单纯的“买卖双方扯皮”升级为“平台监管的合规风险点”。
最终解决此类争议,必须将个体诉求转化为对交易模式和平台规则的指正。任何围绕“套现”进行的资金流动,都触碰了平台的交易本质。对于商家而言,最长远的保护并非快速退款,而是及时提高风险感知阈值,将此类可疑行为纳入“高风险违规”范畴,而非普通的“退货”。如果发现平台规则无法有效阻止此类资金周转的漏洞利用,商家和用户都应该通过官方渠道和行业监管机构,提供详尽的案例报告。只有推动平台机制的自净化迭代,封堵规则的灰色地带,才能真正做到让“诚信商家”在面对恶意行为时,获得结构性的保护,彻底切断资金链条的异常循环。
相关文章
微信分付的正确使用指南
微信分付,这个隶属于腾讯的支付工具分支,随着微信支付生态的不断扩展,逐渐走入大众视野。它并非传统意义上的借贷,而更像是一种预付性质的信用额度,允许用户在额度内先消费后付款,类似于信用卡的分期付款功能。...
美团月付回收平台背后的隐形套路
美团月付回收平台的运作逻辑中,最隐蔽的套路往往藏在“先享后付”的消费诱导机制里。平台通过算法推荐高溢价商品,将分期免息包装成“零负担消费”,实则通过延长账期和隐性手续费抬高实际成本。用户在享受短期优惠...
鹿优选提现全攻略:安全高效一步到位
鹿优选平台因其便捷的收益和灵活的操作方式,吸引了越来越多的用户。然而,对于不少用户来说,提现流程始终是心头的一块“石头”。如何高效安全地完成鹿优选额度提现,成了大家关心的焦点问题。实际上,做好提前准备...
如何注销分期乐账户
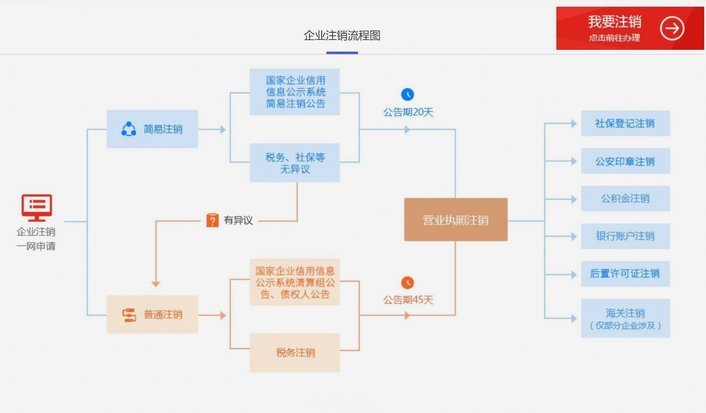
注销分期乐app的过程可能对许多用户来说是一个相对陌生的环节,尤其是在面对繁琐的操作步骤时。首先,你需要登录你的分期乐账户,并进入“我的”页面,在个人中心找到“设置与帮助”。在这一栏中,通常会有一个关...
秒花钱贷:算法瞬间定义信用的双刃剑
秒花钱贷的兴起,绝非简单的金融产品迭代,它是金融科技时代算法、数据和人性需求深度交汇的系统性产物。传统信贷流程强调抵押物与经验判断,而“秒花钱贷”的核心魅力,则在于将风险评估周期极度压缩,实现接近即时...
携程“拿去花”到手变现指南:商家合作提现全流程详解
携程的"拿去花"服务通过与第三方商家合作,为用户开辟了新型消费场景。这类服务本质是将信用额度转化为可流转的消费凭证,用户在合作商户消费后,可通过特定渠道将额度转换为现金。实际操作中,用户需先在携程AP...