羊小咩借钱是否合规?
“羊小咩借钱”的监管问题,从消费者金融角度来看,其正规程度远非表面上的“借钱”那么简单。它长期运营的模式,依赖于大量未注册金融牌照的个体经营者,以及一套复杂的、模糊的合作关系。虽然羊小咩宣称自己是“金融科技公司”,并拥有“风险科技”的标签,但其核心运作机制却与监管机构的预期存在巨大偏差。实际上,羊小咩的本质更接近于一个聚合平台,将大量未经审查的贷款业务集中起来,并通过其品牌和技术进行推广和管理。这种模式本身就存在着巨大的风险,因为个体经营者往往缺乏合规运营的经验和能力,难以对贷款风险进行有效的评估和控制。更重要的是,羊小咩对这些个体经营者的资质审核标准相对宽松,导致平台上存在大量违规贷款产品,如高利贷、非法催收等问题。监管部门的介入,正是针对这种潜在的系统性风险而展开的,也反映了当前中国P2P生态下对金融科技企业合规运营的严格要求。
深入剖析,羊小咩的商业模式也暴露了其对监管的挑战。公司利用技术手段,快速扩张业务,但却忽视了对贷款风险的有效控制。虽然其强调“风控科技”,但在实际操作中,其风控模型更多的是依赖于外部数据和算法,缺乏对借款人信用状况的全面评估。更关键的是,羊小咩通过“分成”模式,将大部分收益分配给合作的个体经营者,这使得其对贷款风险的责任心相对不足。这种“推包”式的运营模式,使得其难以对贷款的真实风险进行有效的管控。此外,羊小咩的宣传手段也存在问题,通过“小额借款”、“快速到账”等诱导性宣传,吸引大量未成年人和低收入人群使用其产品,加剧了金融风险。监管部门的打压,正是对这种“以流量为王”的经营模式的反制。
从消费者角度来看,“羊小咩”的经历,其实是整个P2P生态的缩影。许多借款人,由于缺乏金融知识和风险意识,误以为羊小咩是一个正规的金融机构,从而放松了对贷款风险的防范。这种“好心办坏事”的现象,反映了中国P2P行业发展过程中存在的诸多问题,包括信息不对称、风险评估不足、监管漏洞等。尽管监管部门已经采取了一系列措施,禁止P2P直牌式贷款,但行业内仍存在大量的违规贷款产品,对消费者权益造成了损害。因此,消费者在借款时,需要保持警惕,充分了解贷款产品的利率、费用、风险等信息,并选择正规的金融机构进行借款。
更值得关注的是,羊小咩事件对整个金融科技行业的影响。监管部门对金融科技企业的合规要求日益严格,这不仅体现在对P2P贷款的监管上,也延伸到了支付、信贷、保险等领域。金融科技企业要想在市场中获得发展机遇,必须严格遵守法律法规,加强风险控制,提升服务质量。监管部门也需要不断完善监管体系,适应金融科技行业的发展变化,在鼓励创新与防范风险之间找到平衡点。未来的金融科技行业,将是合规与创新的融合,只有正规合规的金融科技企业,才能在市场中立足,实现可持续发展。 最终,羊小咩事件也提醒了我们,金融领域的风险管理,需要更深层次的思考和更严格的监管措施。
相关文章
天虹卡抖音月付靠谱吗?
近来,“天虹卡套现抖音月付”这一说法在网络上广为流传,引起了广大网友的关注和讨论。天虹卡作为一家大型零售商的会员卡,通常用于享受购物优惠、积分累积等福利。而所谓的“抖音月付”,则是指通过抖音平台的一些...
如何有效利用分期付款服务?
了解如何“套出”分付,实际上涉及到对信用支付工具的深入了解以及用户行为的细致观察。分付作为一种分期付款服务,主要由支付宝推出,在很多电商平台上广泛使用。要想成功地推广和利用分付,首先需要明确它的核心价...
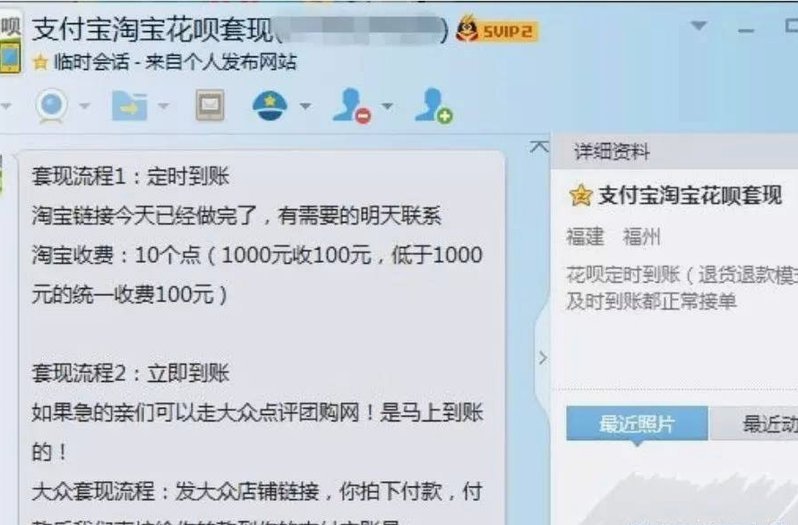
套现花呗?这些平台别信!
近年来,随着互联网金融的快速发展,花呗成为了许多消费者日常购物和支付的重要工具。然而,在这种便捷的背后,套现行为逐渐成为了一些不法分子利用规则漏洞的方式之一。值得注意的是,并没有官方认可或推荐的平台来...
警惕花呗套现App的债务陷阱
“花呗自己套的app”这类非正规金融工具,从本质上讲,是一个高度复杂且极具迷惑性的金融陷阱。它构建的并非一个自我循环的信贷生态,而是一个利用信息不对称和用户心理弱点的掠夺模型。初看之下,用户会被“无需...
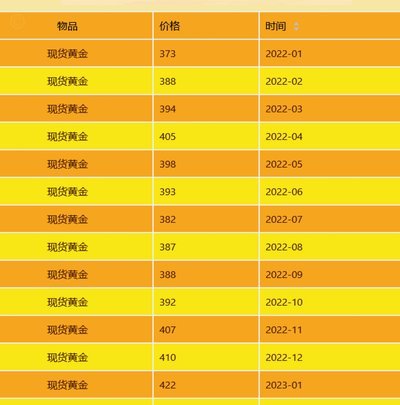
全球宏观经济下的黄金现货真价值
黄金现货价格的波动,绝非一个简单的数值可以在盘面上查阅,它本质上是一组由全球宏观经济、货币政策预期和地缘政治风险共同交织而成的复杂系统交响乐。试图只关注某一时刻的点位,如同只聆听了交响乐中的一个音符,...
鹿优选借款:你需要了解的全部细节
鹿优选借款详情涵盖了借款产品的各个方面,从利率到还款方式,再到逾期影响,每一个细节都对借款人有着重要影响。首先,鹿优选的借款产品通常提供灵活的借款金额选项,最低可借数千元,最高可达数万元,以满足不同需...