分期乐额度怎么取?
分期乐的额度提取本质上是将信用额度转化为可支配资金的过程,其核心逻辑依赖于平台的授信机制与资金流转规则。用户在完成校园分期或信用额度申请后,系统会根据个人资质生成可使用的额度,但该额度默认绑定在平台账户内,需通过特定渠道实现资金提取。常见的提取方式包括提现至绑定的银行卡、通过第三方支付工具转账,或用于其他消费场景的额度置换。值得注意的是,不同渠道的提现效率与手续费存在差异,需结合自身需求选择最优路径。
平台内提现功能通常需要用户完成实名认证与银行卡绑定,系统会根据额度上限与提现比例进行资金划转。例如部分用户可将额度的70%提现至银行卡,剩余部分保留用于后续消费。该过程涉及风控审核,系统会实时评估用户的还款能力与信用记录,审核通过后资金会在1-3个工作日内到账。值得注意的是,提现操作可能触发额度使用记录,影响未来授信评估,需谨慎操作。
对于追求灵活性的用户,通过第三方支付工具进行额度置换是更隐蔽的选择。将额度转换为支付宝或微信零钱,既规避了提现手续费,又能实现资金的即时可用。但此类操作存在隐性风险,部分平台会通过技术手段限制非消费场景的资金流转,用户需关注平台规则更新。同时,额度置换后仍需承担还款义务,逾期将导致信用受损,甚至产生罚息。
线下网点提现则是针对特定用户群体的特殊通道,通常适用于大额额度提取需求。用户需携带有效证件至指定网点,通过人工审核后完成资金划转。该方式虽能规避线上审核的严格限制,但存在时间成本与地域限制,且部分网点可能收取额外服务费。对于急需大额资金的用户,需提前规划提现时间,避免因资金到账延迟影响紧急需求。
额度提取的本质是信用资源的再配置,但需警惕过度依赖平台资金带来的负债风险。用户在提取额度时,应优先考虑还款能力与资金用途的合理性,避免陷入过度消费陷阱。同时,关注平台规则变动,及时调整资金管理策略,确保在享受信用便利的同时,维持良好的信用记录与财务健康。
相关文章
微信分期如何开通?
“微信分期”并非一个单一的开通平台,而是依托微信支付生态系统下的一种商业模式,其开通方式和适用商家/产品类型呈现出多样性。理解这一点至关重要。简单地认为“在微信上找到微信分期”的说法是不准确的。实际上...
如何提取白条里的资金
在当今数字化的金融环境中,消费信贷产品以其便捷性和灵活性深受消费者欢迎。以“白条”为代表的信用服务成为了许多年轻人和中产阶级日常生活中不可或缺的一部分。尽管它为用户提供了便利的分期付款选项,但有时候用...
美团月付:轻松取现,解决资金周转难题
随着移动支付的日益普及,消费者对于便捷性和灵活性的需求也越来越高。美团月付作为一种创新的消费金融产品,在满足用户日常消费需求的同时,也提供了一种独特的取现服务——可取现金功能。这项服务允许用户在符合一...
分期乐购物额度在哪淘?
分期乐购物额度并非孤立存在于某个特定电商平台,其运作逻辑深深地融入了整个消费金融生态系统,并且平台选择是基于对用户行为、风险控制以及与分期乐合作的整体战略考量的综合结果。早期,分期乐主要在主流电商平台...
美团月付套现点位的科学设置指南
在移动支付时代,美团月付作为一种新兴的信用支付产品,正在逐渐改变用户的消费习惯和商家的收款方式。套现点位作为美团月付功能中的一个重要参数,直接影响着用户的行为和商家的风险管理。如何科学合理地设置套现点...
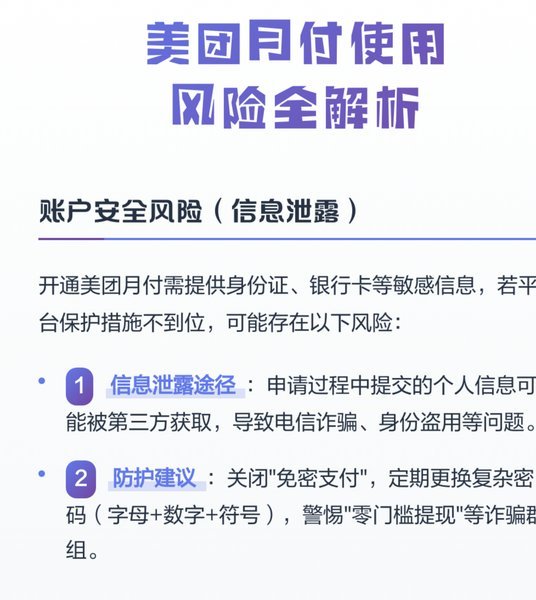
美团月付提现指南:如何取款?
美团月付,作为一种便捷的消费方式,吸引了众多用户。然而,相比于直接用于线上消费,一部分用户更倾向于将月付额度提取现金,用于线下支出或应对突发状况。这种行为并非简单直接,涉及到一系列操作流程和潜在限制。...