花呗不明账单背后的真相解析
不明账单的出现,首先引发的是消费者的焦虑和不确定性,但作为资深内容专家,我需要指出,这些“不明”的数字背后,往往隐藏着复杂的支付逻辑或系统流程,绝非简单的“莫名其妙”。处理此类问题,绝不能仅停留在“联系客服”的层面,而必须从支付链路、合同约束和金融计费机制三个维度进行深层拆解。我们必须建立一个专业的质疑视角,来识别这笔账单的真正来源。其本质,往往是系统记录的消费行为与消费者的实际感知之间产生的信息差,需要专业分析来填平这一鸿沟。
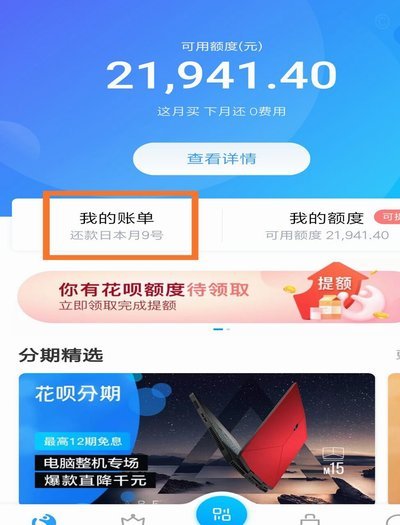
从技术角度审视,不明账单的第一类诱因常源于系统自动触发的周期性扣款或服务订阅费用。许多用户忽略了支付平台与第三方服务商建立的绑定关系。例如,一次性购买的会员服务,如果设置了自动续费,账单的周期性扣费就会被用户视为新的“不明款项”。更隐蔽的是商家为了提供增值服务而接入的支付链条。一些通过花呗支付的线上服务,其实际费用是由合作方根据时间节点划分并向支付平台发起收单,这种二次收费的逻辑跳转,导致用户只看到了最终的扣款额,而缺乏了完整的交易路径溯源。用户需要仔细比对账单摘要(Transaction Description),找出关键词,回溯其是否与已知的服务订阅或交易行为相关联。
更值得警惕的是第二种可能性:未经授权的跨境或高频次尝试性消费。如果账单指向的商家或服务节点是地理位置模糊或新兴的电商渠道,必须提高警惕,将其视为潜在的网络支付风险。如果确认账单并非自身产生,处理的核心任务不是质疑金额,而是收集证据。这要求用户立刻截屏保存异常交易的详细信息(包括交易时间、商家名称、扣款金额),并启动支付平台的官方争议处理流程。同时,专业的建议是,主动将花呗的支付额度进行短期锁定或降低,直到所有异常款项得到官方确认和处理,这是最低限度的风险隔离措施,能够有效阻断后续可能的盗用行为。
除了系统错误和潜在的支付欺诈,我们不能忽略金融计费的专业维度。花呗作为一种消费信贷工具,其计费机制远超普通支付手段。所谓的“不明账单”,可能只是信用贷模式下的组合费用。它可能包含了分期付款的服务费、逾期预警费,或者商家为达成特定交易目标而协商的“交易手续费分摊”。这些费用由于其复杂的合同约定和滞后计费的特性,极易让用户混淆,误以为是原始消费的全部成本。解决此类问题,需要的不是情感化的解释,而是对《消费信贷服务协议》的逐条审阅,精准定位每一项费用的法律依据和计费触发条件。
相关文章
网店套现商家如何找及投诉方法
套现行为在电商平台上的滋生,严重破坏了平台的公平交易秩序,也损害了消费者权益。寻找套现商家本身就颇具挑战,因为他们通常利用隐蔽的网络渠道进行交易,不愿暴露真实身份。他们可能通过社交媒体群组、特定的论坛...
白条加油额度能用在其他消费吗
随着移动支付的普及,许多人选择使用蚂蚁金服旗下的“花呗”和“借呗”来享受分期付款和借贷服务,而“白条”则更侧重于特定场景下的消费信贷,如“白条加油”。这种服务使得车主们在加油时可以享受一定的信用额度,...
鹿优选额度:如何选对最适合你的?
额度选择本质上是风险评估模型的具象化呈现。平台通过算法对申请人进行多维打分,其中信用评分与收入水平构成基础判断维度。当用户申请3000元额度时,系统主要关注近6个月的还款记录和社保缴纳情况,这类低门槛...
微信分付拆东墙补西墙,利息陷阱揭秘
### 微信分付套出来有利息吗? #### 循环使用中的隐藏成本当你频繁使用微信分付进行短期资金周转时,表面上的"无息贷款"背后可能隐藏着复杂的利息计算机制。实际上,分付的利息并非简单地按天或按月收...
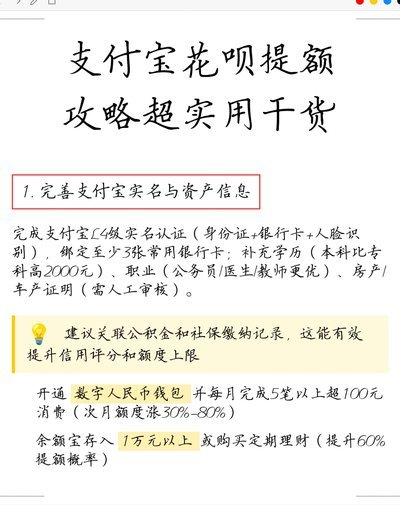
花呗转现:监管下的“变异”
支付宝花呗转现,看似便捷的操作背后,实则折射出信用消费与实际资金需求的复杂关系。早期花呗转现通道的畅通,很大程度上得益于蚂蚁集团对信用体系的构建与风控能力的自信。彼时,转现更多被视为用户灵活周转资金的...
来分期购物额度套现可行吗
随着电商行业的快速发展,各类信贷工具如雨后春笋般涌现,其中以分期购物服务尤为引人注目。来分期便是众多分期平台中的一员,它为消费者提供了便利的购物体验和灵活的资金周转方式。然而,在享受便捷的同时,一些用...