2021年白条套现风险揭示
消费信贷的本质,是一种典型的信用凭证延伸,而非真正的现金流替代品。任何试图通过“套取”形式将账期信用转化为即时流动资金的操作,其核心行为逻辑都是在利用账期结算的延时效应(Billing Cycle Advantage),以弥补账面资产和实际现金需求之间的短期断层。这种操作的收益,往往只是将一个时间点上的资金缺口,转移到了另一个时间点上更高利息成本的风险池。专业视角下,我们必须深入审视这种行为背后的财务结构性弱点:它本质上是一种高频率的负债循环,每一次循环都在加速消耗用户的信用额度空间和财务缓冲垫,而非真正的资金增值。缺乏对信用额度结构和复利陷阱的精确认知,使得用户如同陷入了一个自我加码的财务螺旋。
从财务风险模型的角度切入,白条套取现金的实际成本远高于其表面显示的利息。它最致命的成本是**信用分层的稀释**与**负债覆盖率的恶性循环**。持续的高频次、小额度透支,不仅会造成透支记录在征信报告上的不可逆记录,影响未来获取大额信贷的资格,更关键的是,它会改变用户的债务行为画像。风控模型会将这种行为解读为“资金过度依赖”或“现金流管理结构失衡”。用户往往只关注单次交易的资金回笼,而忽略了这连串小额透支加起来对整体财务韧性(Financial Resilience)的系统性削弱,即通过极细碎的消费行为,一次性透支了整个信贷生态的信任资源。
消费信贷的生命周期模型显示,所有的“套现”行为都触及了其最脆弱的环节——即**资金的时间价值错配**。信贷产品提供的是“未来付款的权利”,用户将其视为“即时的现金等价物”,这造成了认知误区。从专业的资金流管理角度来看,利用消费信贷套现,相当于将一个长期、结构性的现金流问题,用短期、高息的债务工具进行机械性的掩盖。每一次透支,都在向市场发出一个信号:该用户缺乏稳定的内部现金流产生机制,必须通过借贷的外部力量来维持日常的消费节奏。真正的财富管理,是从提高边际收入(Marginal Income)和优化现有资产配置效率上入手,而不是通过信用杠杆的周转来实现。
因此,更具前瞻性的金融解决方案,在于构建一套稳健的个人现金流管理体系,彻底脱离对短期信贷的周期性依赖。核心策略必须是建立“收入多源化”和“应急储备金池”的硬性结构。专业建议的核心点在于:首先,将闲置的短期资产重新配置到能够产生稳定现金回报的金融工具中,如高流动性理财产品或结构性存款;其次,将透支信贷的本质定义为“短期消费品分期付款”而非“临时资金补给”。只有将信贷角色严格限定在消费购买上,规避其作为“现金提取工具”的诱惑,才能避免进入高风险的信用透支陷阱,实现真正可持续的财务健康。
相关文章
美团月付,如何实现提现?
美团等大型生活服务平台构建的资金流转体系,本质上是一个高度受控的结算网络,而不是一个可随时提取现金的支付账户。理解“月付”机制,必须将其置于平台资金池和商家结算周期的高度。所谓的“取现金”,在平台设计...
秒到账如何申请成为白条商家
申请成为“白条秒到账”的商家是一项旨在提升交易效率和客户满意度的举措,对于 申请流程通常包括线上提交申请表单、提供必要的资质证明文件及财务报告,并可能需要接受京东金融的审核团队进行现场考察或在线会议...
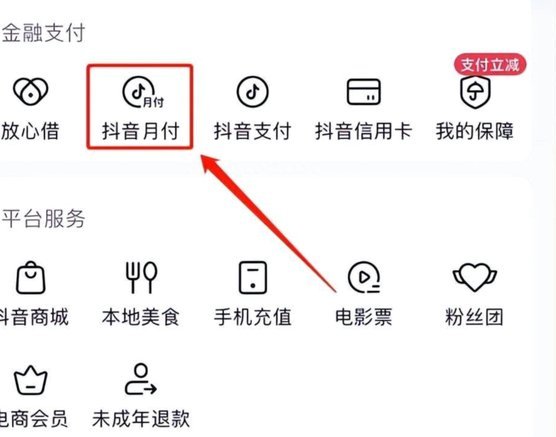
抖音额度变现方法与风险提示
抖音平台为用户提供了多种福利,其中之一便是抖音额度。这一额度虽然看似方便快捷,但不少用户会好奇如何通过这些额度获得现金收益。实际上,“套现”一词在这个场景下指的是将未使用的抖音额度转化为可支配的经济资...
便荔卡包:重塑支付新体验
便荔卡包的出现标志着支付工具从功能单一到场景融合的质变。这种将NFC芯片与卡包设计结合的产品,突破了传统银行卡的物理形态限制,通过模块化结构实现多卡位收纳与触控交互。其核心价值在于重构了用户与支付场景...
白条加油额度能用在其他消费吗
随着移动支付的普及,许多人选择使用蚂蚁金服旗下的“花呗”和“借呗”来享受分期付款和借贷服务,而“白条”则更侧重于特定场景下的消费信贷,如“白条加油”。这种服务使得车主们在加油时可以享受一定的信用额度,...
微信分付拆东墙补西墙,利息陷阱揭秘
### 微信分付套出来有利息吗? #### 循环使用中的隐藏成本当你频繁使用微信分付进行短期资金周转时,表面上的"无息贷款"背后可能隐藏着复杂的利息计算机制。实际上,分付的利息并非简单地按天或按月收...