微信分期全攻略:从小白到高手实战指南
微信分期,从支付场景的延伸到消费金融的新路径,其便捷性和灵活性的确改变了人们购物习惯。但这并非仅仅是简易的“分期付款”。微信分期的成功在于它构建了一套完整的生态系统,将用户、商户、银行等多个角色有效整合,并通过数据分析和风险控制机制保障平台的可持续发展。
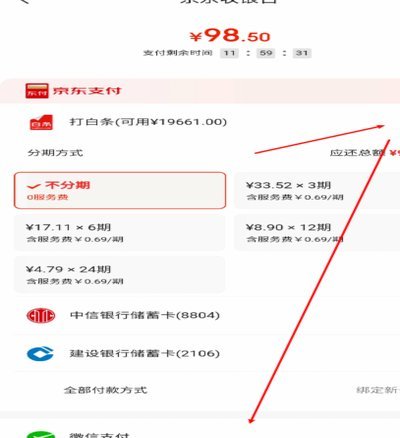
用户端,微信分期提供了一种低门槛、高便捷性的消费方式,打破了传统的信用贷款体系限制。无需繁琐的申请流程,只需几步操作即可完成交易,极大降低了用户的消费门槛。同时,微信庞大的活跃用户群体也为平台提供了海量数据支持,更精准地识别用户的消费行为和风险偏好,从而为不同用户提供个性化的分期方案。
商户端,微信分期为商家带来了新的增长动力。分期付款的模式吸引了更多消费者进行大额消费,提升了商家的销售额和客单价。同时,微信平台提供的营销工具和数据分析功能也帮助商家更精准地触达目标客户,提高营销效率。
风险控制机制是微信分期的关键保障。基于用户行为数据的分析,平台可以建立更加精准的信用评级体系,并通过动态调整分期利率等方式进行风险管理。此外,微信还与多个银行合作,共享征信信息和风控经验,进一步降低了平台的潜在风险。
未来,微信分期将继续探索更灵活、更智能化的消费金融服务模式,例如整合更多的金融产品,提供更加个性化的理财方案等。而随着人工智能技术的不断发展,微信分期也将更加精准地识别用户需求和风险偏好,为用户提供更加便捷、安全、高效的消费体验。
相关文章
如何在得物积累余额?
得物的余额,看似一个简单的账户功能,实则是一把钥匙,它能打开用户与平台之间更深层次的互动。余额不仅仅是资金的沉淀,更是用户参与平台生态的凭证。它的存在,让得物从单纯的二手交易App,逐渐演变成为一个集...
分付现金:揭秘消费信贷的资金运作与风控挑战
# 分付现金:理解消费信贷产品的资金流动与风险控制 消费信贷产品"分付"的出现,改变了传统金融服务的边界。这种基于信用额度的即时消费模式,本质上是将银行的信贷审批机制进行了场景化重构。从资金流向分析...
抖音额度变现方法与风险提示
抖音平台为用户提供了多种福利,其中之一便是抖音额度。这一额度虽然看似方便快捷,但不少用户会好奇如何通过这些额度获得现金收益。实际上,“套现”一词在这个场景下指的是将未使用的抖音额度转化为可支配的经济资...
便荔卡包首单解锁取现额度
便荔卡包的首单取现额度设计本质上是一种金融行为激励机制,其核心逻辑在于通过限时额度释放刺激用户首次消费决策。这种设计往往基于用户心理中的"损失厌恶"效应,将原本需要逐步累积的取现权限转化为即时可触达的...
鹿优选额度变现与周转的风险提示和合规路径
鹿优选额度作为一种金融工具,其初衷是为了满足用户在一定期限内的资金需求。然而,在某些情况下,部分用户可能会考虑如何将这种贷款转化为现金使用。值得注意的是,套现行为可能违反借款协议,并带来法律风险和信用...
网购未发货:平台退款优化之道
“羊小咩未发货取消订单退款”这一现象,表面上看起来只是一次小小的购物失误,实际上却折射出电商平台运营、消费者权益保障以及物流体系效率等多重问题。从消费者角度出发,未发货取消订单的退款流程往往耗时且复杂...