便荔卡套现资金的智慧运用指南
真正掌握了这笔资金,核心思路绝不是将其视作即时消费的筹码,而必须将其重新定义为一笔需要精准规划的“战略性现金流”。任何关于“套现后怎么用”的建议,其底层逻辑都应从一次性支出转向资源配置的维度审视。首先需要做的是进行一次彻底的“资金清点”——不只是清点账户余额,更是清点财务结构中的缺口与冗余。这笔到手的资金,应该被视为一次系统性的自我审计工具,用来识别那些长期以来被低估、但对提升生活质量或职业发展至关重要的硬性支出。将资金的流向导向于无法通过短期努力获得的“非线性价值”,才是专业人士的首要思考路径。
当初始的冲动消费欲平息之后,下一步的关键在于建立一个三层次的资金分配模型。第一层必须是“安全垫”(Emergency Cushion),这部分资金的用途是绝对不可触碰的,它需要覆盖未来六个月生活开支的至少20%,确保在突发状况时,你的决策权不会受到生存焦虑的制约。第二层是“增强模块”(Enhancement Module),用于提升生活效率和体验,比如购买必要的专业设备、高质量的教育课程,这类支出是为了让未来的收入水平实现结构性跃升。第三层才是可进行博弈的“增值储备”,用于投资理财或多元化配置,它需要基于你的风险承受能力,设定一个明确的退出机制,避免热钱效应带来的决策偏差。
谈到资产的优化利用,我们不能仅仅停留在购买实体商品层面。更高的层次体现在如何利用这笔资金进行“负向购买”——即通过付费来规避或降低未来的巨大损失。例如,提前规划并支付年度保险升级、购入更可靠的自动化工具系统,或者进行系统的信用优化,实质上是在用现在的现金流,购买未来时间、时间和精神的“带宽容量”。这是一种高级的成本管理。许多人忽略了资金最大的效用是它带来的决策上的“松弛感”,这种松弛感能让你在职场和生活中更冷静地评估风险,这远比任何物质消费都具有更高的边际价值。
最深层次的应用,则指向了自我投资与认知升级。如果说前述的分配是关于“钱的流向”,那么这一阶段则必须聚焦于“人力的升级”。这笔可支配资金的最佳用途,是资助那些看似非盈利、实则能构建“第二技能树”的项目。这可能是一次深入小众领域的实地调研,购买高端行业数据库的使用权,或是为期数月的跨学科进修。这些活动不会带来即时的“炫耀价值”,但它们能构建一套与现有职业描述挂钩的、更具市场适应性的知识矩阵。一旦知识模型更新,未来的收入流就会自动形成更强的护城河,实现真正的资本循环跃迁。
相关文章
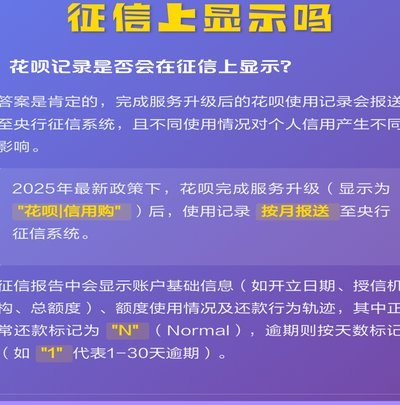
花呗消费行为是否影响个人征信记录?(深度解析)
“套花呗的钱会上征信吗”这个问题,远比表面上看起来复杂,它涉及到消费信用的风险评估、花呗自身的运作机制,以及个体信用状况的微妙变化。直接将花呗“套”出来的钱,如同在短期内进行高额消费,会对个人信用报告...
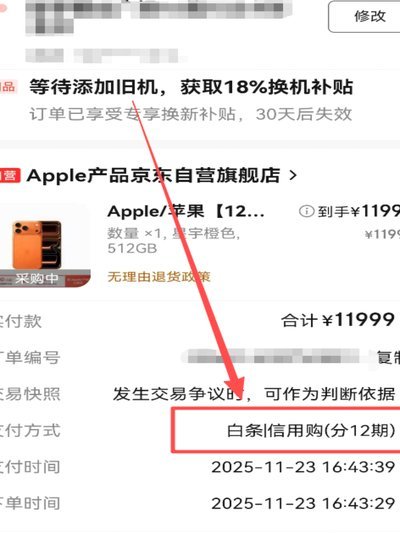
白条套现方法及风险提示
信用套现,这个词在当下消费金融环境下频繁出现,尤其对使用花呗、白条等信用工具的用户而言,有时确实能解燃眉之急。然而,真正了解其背后的运行机制和风险,才能在实际操作中既获得资金支持,又规避不必要的麻烦。...
羊小咩申请全攻略:轻松掌握申请技巧
在当今快速发展的社会中,各种新兴项目和机会层出不穷,“羊小咩怎么申请”这一话题逐渐受到关注。无论是创业者、投资者还是普通用户,了解申请流程的关键节点和注意事项至关重要。本文将从专业视角深入分析“羊小咩...
鹿优选提现指南:图文详解,轻松到账
在现代生活中,越来越多的人开始倾向于使用各种线上平台进行购物和理财,鹿优选作为一个新兴的电商平台,凭借其精选的商品和实惠的价格,吸引了大量消费者的关注。对于用户而言,如何便捷、安全地将平台内的资金提现...
微信分付如何顺利提现及使用技巧
微信分付的普及,衍生出了一系列关于提现和使用资金的复杂问题。许多用户在享受朋友之间便利的支付方式的同时,常常困惑于如何真正地将微信分付的资金提取出来,以及提取后资金的使用方式。实际上,微信分付并非传统...
花呗提现转账背后的金融逻辑与风险全解析
花呗提现转账功能,实则代表着蚂蚁集团在消费金融产品迭代中的一次重要调整。早期的花呗用户面临着资金周转的难题,虽然花呗本身的便捷支付体验良好,却难以覆盖日常生活中的突发性支出需求。提现转账的引入,直接赋...