分期乐实物套现秒到背后的金融奥秘
### 分期乐实物套现秒到:消费金融的“急救箱”与风险边界
#### 一、即时性背后的金融逻辑
实物套现秒到功能的出现,本质上是对消费金融场景化、即时化的重构。当传统信贷审批动辄需要数日,而消费需求却要求即刻满足时,平台通过重构风控模型与资金流转路径,实现了从“申请-审批-放款”全流程压缩。其技术核心在于大数据风控系统对用户信用画像的实时更新,以及与第三方支付机构的直连资金通道。这种模式打破了时间维度上的消费与信贷割裂,将金融服务从后台审批推向前台场景,本质上是将信用评估嵌入了消费行为本身。
#### 二、套现行为的经济学解构
表面上是资金变现需求,实质上反映了现代消费经济中的信用杠杆效应。用户通过抵押未来消费潜力(如会员权益、积分等)获取即时资金,形成了一种新型信用转换机制。这种机制既放大了消费能力,又放大了信用风险。值得注意的是,秒到功能的普及正在重塑消费决策的心理学路径——当资金可以近乎零延迟获得时,消费冲动与理性决策之间的平衡被打破,这可能导致消费异化现象的加剧。
#### 三、平台风控体系的双刃剑效应
分期乐通过引入活体检测、设备指纹等生物识别技术,结合实时交易数据,构建起动态风控模型。这套系统既能精准识别异常套现行为,又可能因过度敏感而产生误伤。当秒到功能与风控系统形成闭环时,平台实际上在承担着信用创造与风险定价的双重角色。这种角色转换的深层含义是,平台不仅提供金融服务工具,更参与了用户信用价值的重新定义过程。
#### 四、套现场景的边际效应递减
随着实物套现需求的普及,其边际价值正在发生微妙变化。最初,秒到功能解决了特定场景下的临时性资金需求,但随着套现行为常态化,其价值边界开始模糊。研究显示,当套现行为超过总消费支出的30%时,会产生明显的财务压力。平台在推广秒到服务的同时,实际上面临着一个悖论:如何在满足即时消费需求与防止过度依赖之间找到平衡点?
#### 五、监管红线与行业分化
随着实物套现规模的扩大,监管敏感度正在提升。平台需要在不触发监管警报的前提下,持续优化套现效率。目前行业已出现明显分化,部分平台开始设置套现额度阶梯制度,通过动态调整利率来引导用户行为。这种差异化策略的本质是,平台正被迫在商业利益与合规边界之间寻找新的平衡。
#### 六、未来演进路径的三种可能
1. **技术驱动型**:通过AI风控与区块链技术融合,实现套现行为的实时溯源与反欺诈,同时建立更精准的信用评估模型。
2. **场景融合型**:将套现功能深度嵌入特定消费场景(如旅游、教育),形成封闭的信用生态闭环。
3. **监管协同型**:与金融监管机构建立实时数据共享机制,在合规框架内探索创新模式。
实物套现秒到现象折射出消费金融的深层矛盾:技术进步正在不断模糊金融服务的边界,而监管滞后与消费者信用意识不足又可能引发系统性风险。未来行业的健康发展,需要在技术创新、风险控制与消费者权益保护之间建立动态平衡机制。
相关文章
如何在得物赚取更多余额
得物平台的“余额”机制,本质上是其独特的消费激励体系,它并非简单的“银行账户”余额,而是一个与用户活跃度和贡献度直接挂钩的虚拟资产。理解这一点至关重要,后续的方法都围绕着如何最大化自身在得物生态中的价...
中原消费桃享卡能不能套现
中原消费桃享卡自推出以来,因其便捷的使用体验和灵活的资金周转功能,在市场上受到了不少消费者的欢迎。不过,关于这款信用卡是否能够进行套现操作,成为了一个热议话题。理论上讲,任何正规金融机构发行的卡片都旨...
秒到账如何申请成为白条商家
申请成为“白条秒到账”的商家是一项旨在提升交易效率和客户满意度的举措,对于 申请流程通常包括线上提交申请表单、提供必要的资质证明文件及财务报告,并可能需要接受京东金融的审核团队进行现场考察或在线会议...
闲置鲜花的共享玩法
### 现代赏花经济下的资源再利用策略 赏花,作为一种兼具审美与精神享受的行为,近年来在城市化进程中逐渐从闲情逸致的个人行为,演化为一种具有经济关联的社交实践。然而,面对高昂的花艺成本与资源浪费问题...
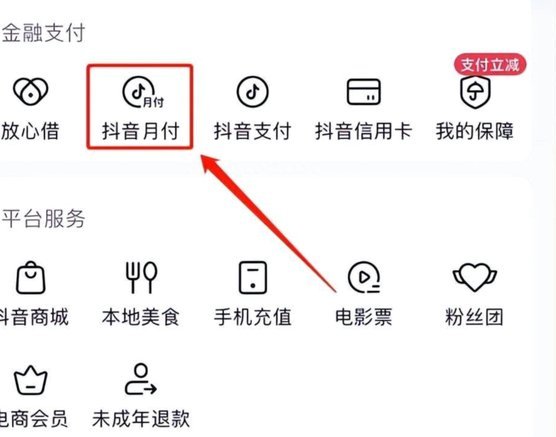
抖音额度变现方法与风险提示
抖音平台为用户提供了多种福利,其中之一便是抖音额度。这一额度虽然看似方便快捷,但不少用户会好奇如何通过这些额度获得现金收益。实际上,“套现”一词在这个场景下指的是将未使用的抖音额度转化为可支配的经济资...
鹿优选额度变现与周转的风险提示和合规路径
鹿优选额度作为一种金融工具,其初衷是为了满足用户在一定期限内的资金需求。然而,在某些情况下,部分用户可能会考虑如何将这种贷款转化为现金使用。值得注意的是,套现行为可能违反借款协议,并带来法律风险和信用...