得物提现默认绑定支付宝账户
任何关于电商平台资金流转的讨论,核心都围绕着“资金归属权”和“支付通道合规性”展开。从技术层面审视“得物app提现换支付宝账号吗”这一问题,这不是一个简单的“是”或“否”的二元判断,它涉及的是复杂的金融生态系统架构。我们必须将提现过程视为一次跨机构、跨协议的资金结算操作。得物作为一个典型的潮流交易平台,其资金结算和支付通道的选择,必然要对标中国主流的支付基础设施。因此,提现款项需要进入一个具备高稳定性和广泛接受度的第三方电子钱包,支付宝作为目前市场上流动性最强、用户覆盖率最高的支付汇款载体,其必然成为了最优先、也是最主流的提现路径。平台并非强制更换,而是按照行业的资金汇聚惯性,将支付通道深度锚定在这一极高密度的金融网络上,确保每一笔回款都能实现快速、无缝的电子资产交接。
从运营流程和金融结算逻辑来看,平台的提现行为实质上是一笔待结算的账款转移。当用户发起提现请求时,得物系统并非直接将资金转入用户个人银行卡,而是通过API接口与第三方支付机构建立连接。支付宝的接入,代表着得物平台接受和利用的是一套成熟的、经过监管认证的电子支付通道。这一通道要求用户预先绑定或关联一个有效的支付宝账户,并进行身份信息的核验,这本身就是金融风控的体现。这种流程设计目的在于确保资金的流向可追溯、可核验,杜绝未经授权的资金流失。用户无需理解复杂的代码协议,只需遵循“绑定账户→发起提现→系统汇款”的路径。理解这一点,就意味着提现的必要性并非出在平台方的硬性限制,而是源于支付行业对资金链完整性和合规性的共同要求。
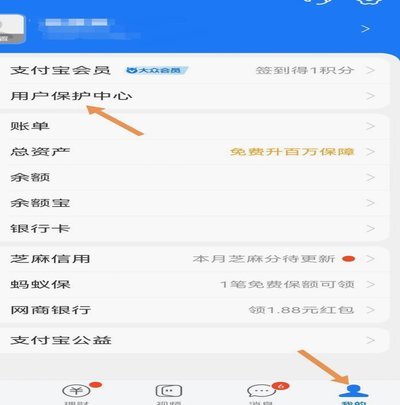
深入分析支付通道的底层逻辑,决定提现指向支付宝账户,更是支付机构对国家级金融基础设施的高度依赖。大型电商平台的现金流汇集,其规模和体量已经远远超过了单个银行卡转账所能提供的效率。支付宝构建的体系,提供的是即时到账、跨区域兼容的电子资产流。它不仅仅是一个“收款账户”,更是一个庞大的用户信用和资金流转网络。平台选择其作为默认汇出地,是出于效率和覆盖面的考量。若使用传统银行转账,可能会涉及T+1的到账周期,且操作流程相对繁琐;而通过支付宝等电子钱包进行对接,则能在最短的时间内,将资金以虚拟凭证的形式高效交割到用户可用的“数字钱包”中,极大提升了用户体验和平台的资金周转效率。
对于用户而言,了解平台提现机制的本质,不能将“换到支付宝”视为一种限制,而应视作支付网络效率的最高体现。这意味着用户在享受便捷交易体验的同时,也参与构建了一套高效且受监管的资金结算生态。如果从金融科技的视角切入,我们能观察到的是支付通道的持续迭代和优化。例如,未来是否会引入更多支付方式,这是支付接口与国家金融政策变化共同决定的。然而,在当前阶段,支付宝以其极高的占有率和稳定可靠的结算能力,构成了得物等大型平台最坚实、最经济的资金回流锚点。了解这一点,能让用户从一个单纯的“提现受害者”心态,转换到理解支付体系底层逻辑的“金融参与者”视角。
相关文章
分付转账指南:轻松给他人付款
在探讨“分付怎么给别人转账”这一话题时,我们首先要明确“分付”是蚂蚁集团推出的一款消费金融产品,主要提供先消费后付款的信用服务,具有分期付款的功能。不过,对于如何通过分付向他人转账,我们需要从另一个角...
羊小咩便荔卡包额度如何收回
关于“羊小咩便荔卡包额度怎么回收”的问题,我们首先需要明确几个概念。羊小咩便荔卡包是一种基于大数据和人工智能技术的消费信贷产品,旨在为用户提供便捷的消费金融服务。其额度管理机制相对灵活,用户可以根据自...
微信分付套现风险与后果
微信分付作为腾讯旗下信用支付工具,其核心逻辑在于资金闭环管理。平台通过算法模型为用户授予临时信用额度,本质是将消费行为转化为数据资产而非现金流动。试图通过虚构交易或拆分支付场景将分付额度转化为微信零钱...
频繁“点贷”还能解吗?
“频繁点网贷还能下的平台 取消吗”这个问题,表面上看是关于个人信用和平台规则的探讨,实际上触及了中国普惠金融生态系统中的深层困境。简单地说,答案并不像字面理解的“是或否”那么清晰,而更接近于“取决于具...
得物提现:限额背后的权衡与用户体验
得物平台的提现限额问题,折射出平台在风控、合规和用户体验之间的微妙权衡。早期得物以球鞋交易闻名,用户群体主要为核心买手和对球鞋鉴别有一定能力的玩家,因此对提现限额的关注度相对较低。然而,随着平台业务的...
分期乐借款订单取消指南
近年来,随着互联网金融行业的快速发展,“分期乐”这类消费信贷平台逐渐走入人们的生活。然而,在享受便捷的同时,也伴随着一些问题的出现,其中就包括借款订单的取消流程及由此引发的相关争议。本文将深入探讨“分...