花呗套现操作指南
近年来,阿里巴巴旗下的蚂蚁金服推出了一款名为“花呗”的信用支付工具。越来越多的用户选择使用“花呗”进行消费,但如何有效地利用“花呗”,尤其是所谓的“套花呗”操作,则需要深入了解其规则和限制。
首先,“套花呗”通常指的是通过不同的账户或设备,重复申请并使用同一笔额度,以达到延长还款期限或者增加可用资金的目的。然而,这种操作存在明显的风险与不合规性。阿里巴巴明确禁止此类行为,并且一旦被发现,可能会导致账号封禁、信用度降低等严重后果。
其次,“套花呗”的操作方法并不复杂。用户可以注册多个支付宝账户或使用不同的支付设备,然后分别申请“花呗”额度。需要注意的是,每个账户的“花呗”额度是独立计算的,但是整体借款总额度会被限制在一定范围内。此外,频繁操作也可能影响到信用评估。
最后,利用好“花呗”的关键在于合理规划消费行为和按时还款。过度依赖“套花呗”不仅可能导致信用风险增加,还可能因高额利息而加重财务负担。因此,在享受便捷支付服务的同时,理性消费、按时还款才是长久之计。
相关文章
得物“先用后付”:潮牌消费新体验,速达500内
得物的"先用后付"模式重构了潮牌消费的底层逻辑。当用户无需支付预付款即可获得商品实体,这种信任经济的实践本质是对传统电商履约流程的颠覆。试用环节的引入不仅降低了决策门槛,更通过实物体验消解了线上购物的...
羊小咩额度如何查询
羊小咩额度对于 进一步深入,羊小咩的额度限制并非绝对,它受到市场供求关系的影响。当市场对固定收益产品的需求较高时,羊小咩的配售额度可能会缩减,反之则会增加。投资者可以通过关注市场动态、行业报告和相关...
微信分付商家如何轻松取现?
微信分付作为一种便捷的金融服务产品,为商家和个人提供了灵活的资金周转方式。对于分付用户来说,有时可能需要将欠款余额提取到银行卡中以用于其他商业活动或个人消费。那么,作为商家,如何通过“微信分付”进行取...
花呗套现手续费多少?隐藏费用全揭秘
花呗作为支付宝体系内的信用支付工具,其核心设计逻辑在于促进消费而非资金流转。平台官方从未明文规定套现手续费,但实际操作中涉及的第三方服务商往往通过隐蔽收费实现盈利。部分灰色产业链以“花呗提现”名义收取...
花呗转现平台推荐
花呗转现平台的出现,为用户解决了一定的资金周转难题。这些平台通过与支付宝花呗的合作,将用户的信用额度转化为现金或其他形式的支付手段,从而满足了更多消费者的即时消费需求。在众多提供此类服务的平台上,我们...
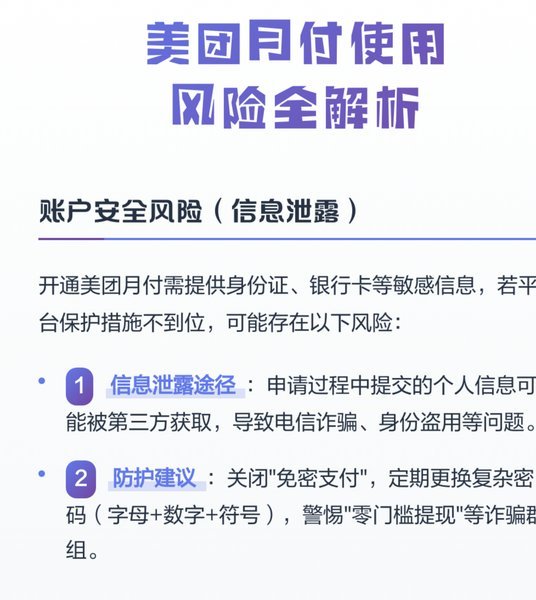
美团月付提现指南:如何取款?
美团月付,作为一种便捷的消费方式,吸引了众多用户。然而,相比于直接用于线上消费,一部分用户更倾向于将月付额度提取现金,用于线下支出或应对突发状况。这种行为并非简单直接,涉及到一系列操作流程和潜在限制。...