羊小咩购物额度取现可靠吗
在深度分析“羊小咩购物额度取现可靠性”这一议题时,我们必须首先将焦点从“是否能取出”这一表象,提升到对该交易结构和资产本质的底层审视。购物额度,从金融资产的属性来看,本质上是一种平台体系内定制化的、具有特定使用场景的虚拟权益凭证,它与法定货币或具备自由流通性的银行存款之间,存在着根本性的机制隔离。任何声称可以将平台内部的、绑定特定商圈消费力的额度,通过“取现”的方式,直接转换为可用于日常生活的现金,其可靠性都首先建立在对流通环节进行极其复杂的、不可逆的价值转换过程之上。用户亟需清晰认知到,平台额度的循环价值是建立在内部消费生态的封闭性模型上的,而非其内在的绝对金属性。
从金融工程和风险控制的角度切入,我们必须剖析支撑这种取现逻辑的底层经济模型是否具备足够的冗余和可验证的流动性。一个健康的、合规的消费权益系统,其额度转移通常会遵循票据兑付或代金券核销的路径,这使得交易的每一环节都具备极高的透明度和可追溯性。然而,对于“购物额度直取现”的模式,往往跳过了真实的消费核销和中间商的清算环节,直接搭建了一个“权益至资金”的捷径模型。这种跨越式的资产转换,极易在高杠杆、低透明度的环境下产生结构性风险。平台提供的保障机制,往往只覆盖到了内部循环交易的层面,一旦涉及脱离平台生态系统的外部现金提取,平台方提供的风险抵御能力便会急剧下降,这构成了一个典型的、需要高度警惕的潜在汇兑风险点。
更进一步,可靠性的判断核心,在于该平台在数据合规性和法律架构的公开性上能否通过最高标准的检验。任何声称提供额度取现服务的平台,其后台必须能够展示出清晰的资金流向图谱、对应的商业协议签署证据,以及与正规金融机构对接的接口凭证。如果这些信息流于模糊的宣传口径,缺乏第三方审计报告、缺乏清晰的KYC(了解你的客户)流程展示,则应视为天然的风险高危信号。真正的稳健交易不会依赖于口头承诺或单方的数据公示。消费者应始终以“怀疑论”的视角进行审视,将所有所谓的“取现通道”视为一种高门槛的信用支付行为,而非一键式的货币兑换服务。
综上所述,关于购物额度取现的议题,我们不能接受任何“只要承诺就能实现”的结论。从专业的角度审视,任何脱离平台内部消费闭环,直接要求额度转化为外部法定货币的交易行为,其链条上都蕴含着无法量化的信任溢价,而非客观存在的金融保障。用户必须掌握识别这种结构性风险的专业知识:第一,看清额度的物理属性是否限制其使用范围;第二,审视平台是否有独立的、第三方监管背书;第三,核验其取现机制是否具备清晰、公开且可验证的资金清算路径。任何绕过这些基本验证的“快速取现”方案,其可靠性本质上都是建立在极大的不确定性之上,投资决策应以风险最小化为最高准则。
相关文章
分付现金:揭秘消费信贷的资金运作与风控挑战
# 分付现金:理解消费信贷产品的资金流动与风险控制 消费信贷产品"分付"的出现,改变了传统金融服务的边界。这种基于信用额度的即时消费模式,本质上是将银行的信贷审批机制进行了场景化重构。从资金流向分析...
网店套现商家如何找及投诉方法
套现行为在电商平台上的滋生,严重破坏了平台的公平交易秩序,也损害了消费者权益。寻找套现商家本身就颇具挑战,因为他们通常利用隐蔽的网络渠道进行交易,不愿暴露真实身份。他们可能通过社交媒体群组、特定的论坛...
额度在手却提现无门
近期,关于“羊小咩有额度不能提现”的问题频现于网络,引发了不少用户的困惑和不满。首先需要明确的是,羊小咩(实际上是“羊了个羊”小程序)与传统金融平台不同,它主要是一个休闲益智游戏,而非真正的金融服务平...
花呗转现:监管下的“变异”
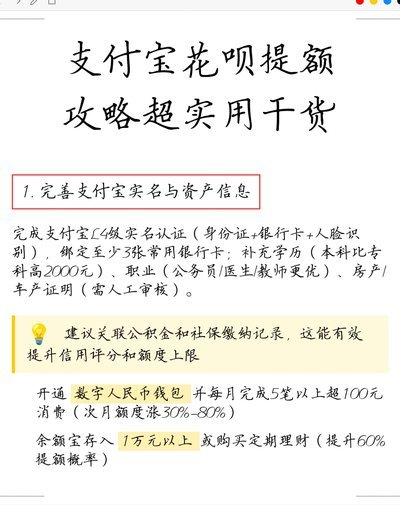
支付宝花呗转现,看似便捷的操作背后,实则折射出信用消费与实际资金需求的复杂关系。早期花呗转现通道的畅通,很大程度上得益于蚂蚁集团对信用体系的构建与风控能力的自信。彼时,转现更多被视为用户灵活周转资金的...
微信分付:平台如何扣款与风险
微信分付模式的兴起,在一定程度上反映了传统金融体系对于特定人群的筛选与限制。这种模式并非单纯的“凑钱”,而是依托微信生态构建的一种新型价值交换体系,其核心在于资金的流转和平台之间的角色分工。理解“微信...
如何将得物余额提现至微信?
关于“得物的钱怎么提现到微信”的问题,许多用户可能会遇到类似的困惑。首先,我们需要明确的是,得物作为一个商品交易平台,在其APP内进行的交易,通常不提供直接将余额提现至其他第三方支付平台的服务。不过,...