分期乐购物额度怎么查
分期乐的购物额度体系本质上是平台对用户信用风险的量化评估模型。该模型通过多维度数据交叉验证,包括用户注册时提供的学历信息、手机号实名状态、历史消费行为轨迹等,构建动态信用评分体系。值得注意的是,平台会...
白条购物额度到底能不能取出
许多用户误以为这笔购物资金可以随意转出变现,实则它本质是支付工具而非现金储备。系统将其严格限定在特定生态内的交易场景,任何试图将资金直接转入银行存折的行为都触碰了风控红线。这不仅仅是简单的额度转换问题...
得物月付提现
近年来,随着消费观念的变化以及移动支付的普及,“得物月付”作为一种新兴的购物方式逐渐受到年轻消费者的青睐。它不仅改变了传统的购物体验,还提供了一种更为灵活便捷的资金管理方案。“得物月付提现”则进一步丰...
分期付款为何突然带血
最近,社交媒体上关于“白条带血”的讨论日益增多。这通常是指使用分期付款方式购买商品或服务时遇到的问题——即在支付流程中突然出现了需要额外支付的费用,这部分费用往往与利息或违约金相关联。这种情况对于消费...
京东白条额度用完还能用吗
京东白条额度并非单纯的银行透支或预存资金,它更贴合于一个复杂的“信用循环机制”(Credit Cycle Mechanism)。许多用户对于“取出”这个动作存在误解,将其视为一种线性、一次性的资金消耗...
花呗:支付宝里的消费工具
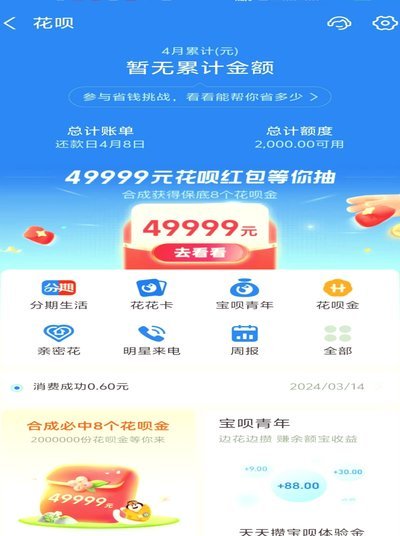
花呗并非一个孤立存在的软件,而是深深嵌入支付宝生态系统中的一项金融服务。理解这一点至关重要,因为它直接决定了花呗的运作逻辑和用户体验。支付宝,最初仅仅是一个第三方支付平台,解决了线上交易的信任与便捷问...
羊小咩便荔卡怎么套出来方法视频
羊小咩便荔卡的套取逻辑本质上是用户需求与产品机制的博弈。这类视频的核心价值在于精准捕捉目标群体的心理预期,通过拆解卡券获取路径的隐性规则,构建出符合用户认知的解决方案。创作者需要深入分析卡券发放的底层...
套现手续费背后的真相
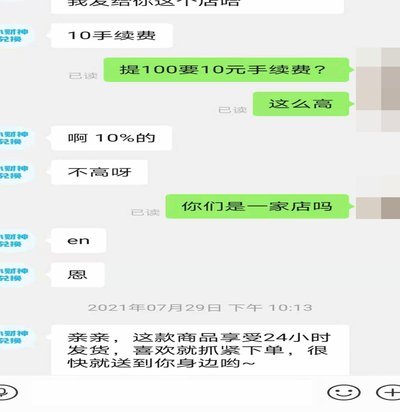
很多人在计算“商家套现收多少手续费”时,往往陷入了单一百分比的误区。表面上看到的可能是0.6%左右的收单标准费率,但实际支付的成本远不止于此。这中间存在着巨大的“隐形差价”,其构成并非简单的数字加减,...
套现花呗到底要花多少钱?
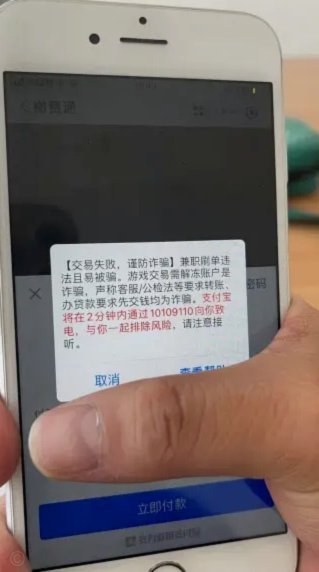
剥开“套现”这一行为的表象,其实质是在支付一种极高溢价的“流动性补偿”。许多人在计算成本时,往往陷入了寻找一个固定百分比的误区,却忽略了成本的非线性特征。这种行为并非支付宝官方的金融服务,其手续费的构...
花呗提现可用于投资吗?
花呗作为一种信用支付工具,其本质是基于用户信用额度提供的消费便利。当用户选择提前还款或提取未使用的额度时,这部分资金能否用于投资需要结合具体的产品规则和法律规定来综合判断。 从产品设计的角度来看,花...