套现手续费背后的真相
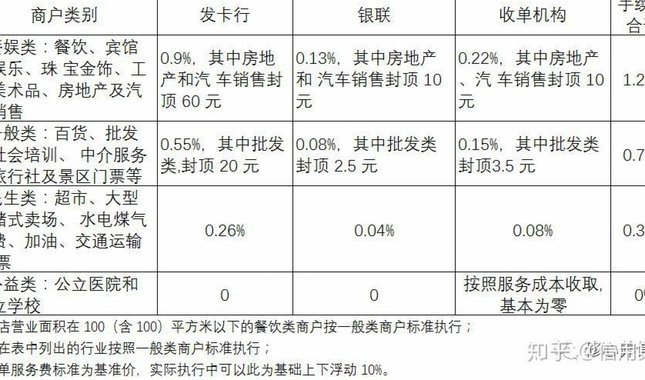
很多人在计算“商家套现收多少手续费”时,往往陷入了单一百分比的误区。表面上看到的可能是0.6%左右的收单标准费率,但实际支付的成本远不止于此。这中间存在着巨大的“隐形差价”,其构成并非简单的数字加减,而是涵盖了支付通道的清算成本、代理商的运营维护成本,以及最重要的——风险补偿金。一个看似极低的费率,往往意味着极高的资金周转风险或极不稳定的结算链路,这种价格陷阱在金融灰度地带非常普遍,用户极易在追求低成本时忽略了资金安全。
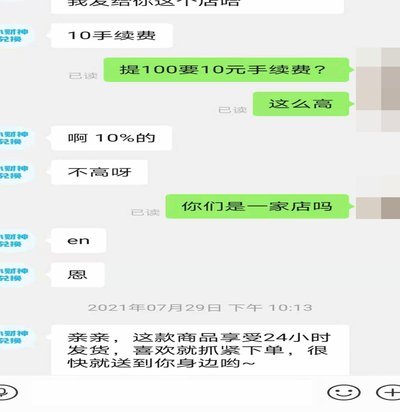
费率的波动本质上是风险定价的过程。当费率处于0.6%至1%的极低区间时,通常仅仅覆盖了银行或支付机构的渠道成本,几乎不含利润,这类交易极易触发现金流异常的监管预警。而当费率上升至2%甚至3%
资金的规模与频率同样决定了成本的边界。小额、高频的交易由于对渠道的消耗相对均匀,费率表现得较为平稳;而大额、单次的资金需求则会面临极高的流动性压力。对于服务商而言,要在短时间内调动大量现金并确保链路安全,其面临的资金占用成本和合规压力是指数级增长的。因此,大额交易的费率往往会呈现阶梯式上升,这并非单纯的利润驱动,而是为了对冲大规模资金快速进出时可能遭遇的监管截流与资金链断裂风险。
如果把视野从账面上的百分比扩展到长期的财务代价,你会发现真正的“手续费”远超你的想象。除了显性的百分比支出,还包括了信用记录受损、银行卡被封控以及潜在的资金无法及时结算的违约风险。每一次为了追求短期流动性而支付的高额手续费,本质上都是在消耗自身的信用额度与金融安全边界。在评估成本时,不应仅仅盯着那个数字,而应该计算在极端风控环境下,因资金链路中断而导致的潜在财务崩塌成本。
相关文章
美团月付回收平台背后的隐形套路
美团月付回收平台的运作逻辑中,最隐蔽的套路往往藏在“先享后付”的消费诱导机制里。平台通过算法推荐高溢价商品,将分期免息包装成“零负担消费”,实则通过延长账期和隐性手续费抬高实际成本。用户在享受短期优惠...
羊小咩额度提额攻略
“羊小咩额度”这个说法,实际上指的是用户在支付宝、花呗等平台申请的消费信用的额度。想要提升羊小咩额度,并非简单地等待系统自动增加,而是需要通过一系列策略性行为来逐步“证明”自己对信用的可靠性。首先,我...
微信分付套现平台,取现安全吗?
在移动支付时代,微信支付已经成为人们日常生活中不可或缺的工具。然而,随着“微信分付套现”这一现象逐渐浮出水面,公众对这种操作的安全性产生了广泛担忧。所谓“微信分付套现”,是指通过某些平台或手段,将微信...
如何安全运用花呗额度进行资金周转并规避风险
花呗作为支付宝生态中的信用支付工具,其核心价值在于建立用户消费信用体系。部分用户通过绑定信用卡或借记卡进行资金周转,本质上属于信用杠杆的延伸应用。此类操作需严格遵循平台风控规则,避免触发异常交易监测。...
分期乐额度套现暗藏多重风险
分期乐额度套现,看似便捷的资金获取方式,实则隐藏着多重风险,如同在复杂的金融迷宫中,稍有不慎便会陷入困境。对于普通投资者而言,其潜在后果远超简单的利息损失,涉及到信用体系的受损、投资组合的动荡以及甚至...
美团月付如何分期还款
近年来,随着数字化支付方式的普及与消费者行为的变化,“美团月付”作为一种新兴的支付模式逐渐走进公众视野。这一平台旨在为用户提供更加灵活便捷的服务体验。但需要注意的是,“美团月付”并非一个独立存在的单一...