分期乐额度提取方法详解
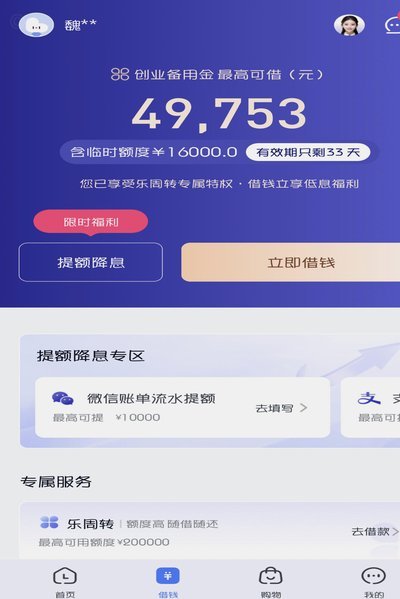
在探讨分期乐消费额度如何提取之前,首先需要明确的是,分期乐作为一个消费金融平台,其核心功能在于为用户提供信用评估,并提供相应的贷款额度和分期付款服务。因此,用户能否顺利取出消费额度,与个人信用记录、还...
解密得物盈利机制:从流量红利到数据变现的底层模型
得物的盈利模式正在经历从流量红利向精细化运营的转型。平台通过推广分成机制将用户行为转化为收益,但其核心逻辑已从简单的点击转化演变为基于用户画像的动态分佣体系。当用户完成交易后,系统会根据商品类目、转化...
羊小咩享花卡秒回收全攻略
羊小咩享花卡的设计初衷在于提供一种便捷的消费体验,但其秒回收机制也带来了不少独特的挑战和机遇。要真正做到“秒回收”,并非简单地将卡片放入指定位置即可,而是需要对整个系统进行精细化管理。首先,用户必须理...
携程花“借”了,还款上征信吗?
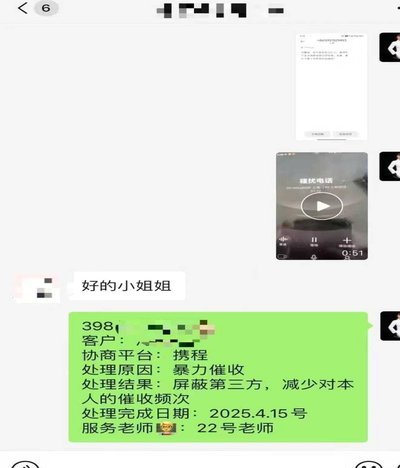
近年来,随着互联网金融的蓬勃发展,“携程拿去花”逐渐成为许多人青睐的一种信用消费方式。许多用户关注的问题是,按时还款是否会上传至个人征信系统?这一问题的回答需要从“携程拿去花”的产品特性以及中国征信系...
得物借款提现安全吗?风险解析
得物平台的借款功能本质上属于消费金融场景下的信用服务,其提现机制需结合平台资金监管规则分析。根据公开信息,得物借款的额度通常与用户在平台的消费行为、信用评分挂钩,资金发放后需通过指定账户完成交易闭环。...
[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
微信分付,或者更准确地说,微信群内“套出来”的行为,已经演变成一种相当普遍的社交和消费模式。它远非简单的“借钱”那么简单,而是一种基于信任、关系和稀缺资源的复杂生态系统。要理解如何高效且安全地利用这种...
便荔卡包3万额度套现折扣解析
便荔卡包作为一种新型的信用支付工具,因其便捷性和较高的额度而受到消费者的青睐。然而,对于“3万额度套现几折”的问题,我们需要从法律合规性、风险评估以及市场行为三个方面进行深入分析。首先,从法律合规性的...
羊小咩购物额度还款:信用闭环,安全又省心
羊小咩购物额度的还款机制本质上是用户信用管理能力的延伸,其核心逻辑在于将消费行为转化为可量化的债务偿还周期。平台通过大数据分析用户的消费习惯、收入水平及历史履约记录,动态调整可授信额度,这种额度并非固...
羊小咩:下载享花卡,贷款服务更贴心
“羊小咩贷款app下载享花卡”的出现,实际上反映了当前中国金融科技领域的一个微妙趋势:以会员权益为核心的、针对特定用户群体的贷款服务模式。这并非单纯的贷款产品,而是一个更复杂的生态系统,其价值在于构建...
“拿去花”的使用技巧:心理策略与实际应用
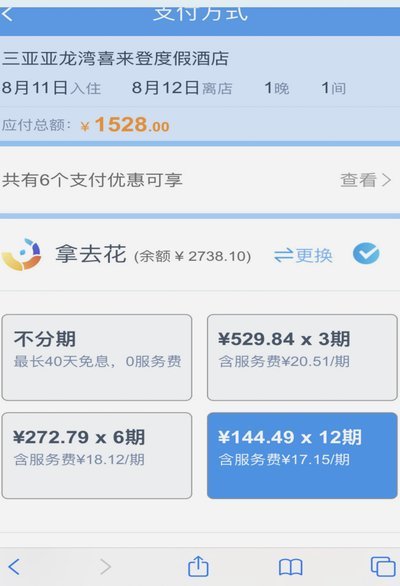
“拿去花”,这个看似随意、甚至有些戏谑的词语,背后蕴含着一种深刻的沟通策略和行为艺术。它并非单纯的赠送,而是巧妙地利用了人们的心理结构——“稀缺性”与“权威性”的结合。在理解“拿去花”的本质之前,我们...