得物借款提现安全吗?风险解析
得物平台的借款功能本质上属于消费金融场景下的信用服务,其提现机制需结合平台资金监管规则分析。根据公开信息,得物借款的额度通常与用户在平台的消费行为、信用评分挂钩,资金发放后需通过指定账户完成交易闭环。若用户试图将借款提现至个人账户,可能触发平台风控系统的异常交易预警,导致资金冻结或账户限制。这种设计本质上是防止资金被挪作他用,符合金融监管对互联网消费贷的合规要求。
从资金安全角度看,得物借款的运作模式与传统持牌金融机构存在显著差异。平台虽依托阿里巴巴生态的风控体系,但其借款服务并未接入央行征信系统,用户数据仅在得物内部流转。这种封闭式数据管理虽能降低信息泄露风险,但也意味着用户缺乏对资金流向的实时监督权。值得注意的是,平台未披露借款资金的具体存放账户,这与正规金融机构要求的"资金存管"原则存在本质区别,可能埋下合规隐患。
平台安全性评估需穿透表层功能直达底层架构。得物借款的授信模型主要依赖用户在平台的互动数据,这种基于行为分析的信用评估方式存在显著局限性。当用户试图提现时,系统可能通过降低额度、延长放款周期等手段进行干预,这种动态风控机制虽能降低违约风险,却可能演变为变相的"资金监管"。更值得警惕的是,部分用户反映借款合同中存在模糊的"资金用途限制"条款,这可能被用于规避提现需求。
用户在使用该服务时应特别关注三个核心风险点:首先是资金划转的不可逆性,提现操作可能触发平台的自动清退机制;其次是借款利率的透明度问题,部分用户反馈实际到账金额与预期存在偏差;最后是个人信息的使用边界,平台未明确说明数据采集范围及使用期限。建议用户在操作前仔细阅读服务协议,必要时通过第三方渠道验证平台资质,避免陷入"合规性灰色地带"。
从行业监管视角审视,得物借款的提现限制本质上是互联网消费金融平台常见的风控手段,但其安全性的保障程度取决于平台是否建立独立的资金存管系统。目前公开信息显示,该服务尚未取得银保监会颁发的网络小贷牌照,这种资质缺失可能影响资金安全的法律保障。用户在使用过程中应保持理性,将借款额度控制在可承受范围内,避免因提现需求与平台规则产生冲突,最终导致信用受损或资金损失。
相关文章
拍拍贷使用体验:真实用户反馈
近年来,网络借贷平台在金融市场上崭露头角,其中“拍拍贷”作为早期知名的互联网借贷平台之一,备受关注。根据用户反馈,拍拍贷在借贷过程中的体验参差不齐,其服务质量和用户体验受到了部分用户的评价。 首先...
京东白条提现风险警示
京东白条的本质是场景消费信贷,资金流向被严格限定于京东生态及合作商户的支付环节。任何试图绕过消费场景的提现操作,在底层规则上均不具备合规路径。用户之所以寻求资金套现,多因短期流动性缺口或周转需求,但将...
如何安全运用花呗额度进行资金周转并规避风险
花呗作为支付宝生态中的信用支付工具,其核心价值在于建立用户消费信用体系。部分用户通过绑定信用卡或借记卡进行资金周转,本质上属于信用杠杆的延伸应用。此类操作需严格遵循平台风控规则,避免触发异常交易监测。...
得物App如何申请信用额度
得物App作为国内知名的潮流电商平台,其商品覆盖范围广泛,从服装鞋帽到电子产品,再到艺术品,应有尽有。对于消费者而言,申请额度可以进一步提升购物体验,尤其在购买贵重商品时更为实用。用户在得物App内申...
得物购物额度怎么合理使用
### 得物购物额度:信用经济下的理性与策略 得物的购物额度,本质上是平台对用户信用的量化表达。它并非简单的资金账户,而是基于用户历史交易记录、行为数据及信用评分的动态计算结果。信用积分的积累,往往...
分期乐额度套现暗藏多重风险
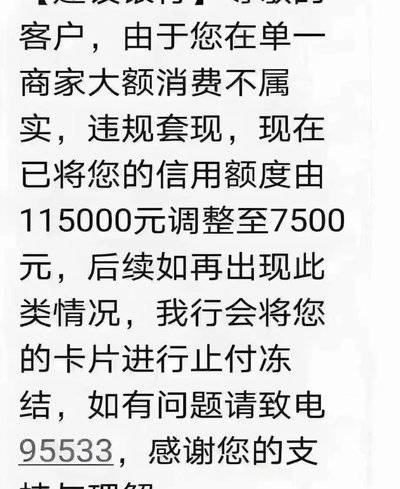
分期乐额度套现,看似便捷的资金获取方式,实则隐藏着多重风险,如同在复杂的金融迷宫中,稍有不慎便会陷入困境。对于普通投资者而言,其潜在后果远超简单的利息损失,涉及到信用体系的受损、投资组合的动荡以及甚至...