拿商户码套现有什么后果
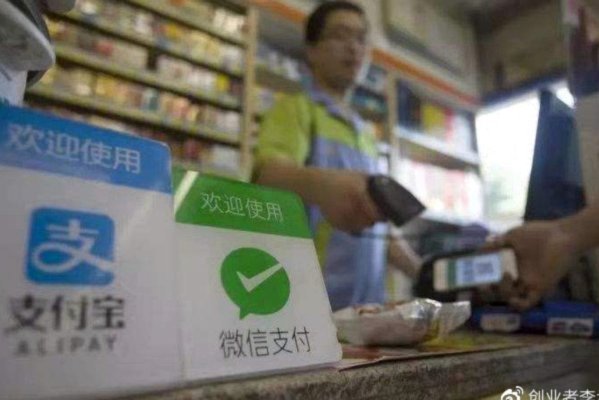
如今,移动支付已成为日常生活中不可或缺的一部分。商家通过微信、支付宝等平台提供的商户码接收支付,这既方便又快捷。然而,部分人为了获取不当利益,擅自将商户码用于套现,这种行为不仅破坏了正常的金融秩序,还会带来一系列严重的后果。
首先,使用商户码进行套现被视为非法活动,一经查实,涉事个人或企业可能会面临法律制裁。根据相关法律法规,套现活动不仅会被罚款,还可能被列入信用黑名单,影响未来的商业合作和个人信用记录。更严重的是,如果涉及金额巨大或频繁发生,可能会触犯刑法,面临更严厉的刑事处罚。
其次,商户码套现会损害商家的利益。商家通过商户码获取的每一笔交易都有对应的手续费,而套现行为会导致手续费成本增加,这不仅增加了商家的运营成本,也会影响其正常经营。商家如果长期遭受这样的损失,可能会选择提高商品和服务的价格,最终损害消费者的权益。
最后,这种行为还可能影响金融市场的稳定性和安全性。套现活动往往涉及复杂的资金流转,增加了金融市场的不确定性和风险。金融机构和监管机构必须投入大量资源进行监控和打击,这会分散他们本应用于支持实体经济发展的精力。
综上所述,使用商户码进行套现不仅会带来法律风险和经济损失,还可能对社会经济环境产生负面影响。因此,社会各界应共同努力,从法律、技术和宣传等多方面入手,共同打击此类违法行为,维护良好的市场秩序和金融安全。
相关文章
京东白条提现风险警示
京东白条的本质是场景消费信贷,资金流向被严格限定于京东生态及合作商户的支付环节。任何试图绕过消费场景的提现操作,在底层规则上均不具备合规路径。用户之所以寻求资金套现,多因短期流动性缺口或周转需求,但将...
携程拿去花提现可行吗?
携程旅行网推出的“拿去花”服务,旨在为用户提供一种便捷的预付款方式,方便他们在预订酒店、机票以及其他旅游产品时预先支付。然而,“拿去花”的核心功能并不包括提现选项,在用户初次接触这一金融服务时可能会产...
花呗如何套现
花呗套现的本质是通过消费行为获取资金流动性,其核心逻辑在于利用平台信用额度的短期占用价值。这种操作往往涉及资金周转链条的拆解,例如通过多笔小额消费分散还款压力,或借助第三方工具实现额度拆分。值得注意的...
秒花钱贷:算法瞬间定义信用的双刃剑
秒花钱贷的兴起,绝非简单的金融产品迭代,它是金融科技时代算法、数据和人性需求深度交汇的系统性产物。传统信贷流程强调抵押物与经验判断,而“秒花钱贷”的核心魅力,则在于将风险评估周期极度压缩,实现接近即时...
微信分付的灰色地带
微信分付套出的钱,在当前移动支付生态中已成为一个隐秘的灰色地带,其本质是通过微信分付平台将信用消费额度转化为即时现金。用户常利用虚假交易或结算漏洞,绕过平台风控机制,实现资金快速套现。这种行为往往涉及...
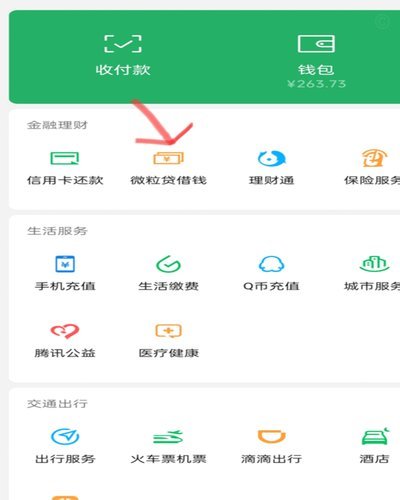
微信借钱操作全解析
微信生态下的“借钱”行为,其本质并非微信本身直接发放的贷款,而是通过其社交支付入口,对接和聚合了各类金融科技公司提供的嵌入式信贷产品。深入理解这一机制,就必须将焦点从操作步骤转移到其背后的风险评估模型...