微信分付的灰色地带
微信分付套出的钱,在当前移动支付生态中已成为一个隐秘的灰色地带,其本质是通过微信分付平台将信用消费额度转化为即时现金。用户常利用虚假交易或结算漏洞,绕过平台风控机制,实现资金快速套现。这种行为往往涉及分拆大额支付、伪造商户流水或利用跨平台资金流转,将本应用于消费信贷的额度转化为可支配现金。背后是用户对微信支付生态规则的深度试探,但操作中隐藏着显著的金融陷阱——一旦系统检测到异常,资金可能被冻结或账户受限。这不是简单的资金挪用,而是对金融科技信任体系的侵蚀,其蔓延速度远超监管预期。
套现机制的核心在于对微信分付算法的精准博弈。用户通过技术手段,如生成虚拟交易记录或利用不同商户的结算差异,将额度拆解为小额现金,规避额度上限。这依赖于对平台内部逻辑的掌握,包括交易时间戳、商户分类规则的微调。部分用户甚至通过第三方工具模拟真实消费场景,但这种操作极易触发风控规则。微信分付的设计初衷是促进理性消费,却因套现行为被异化为投机工具,导致信用资源向技术娴熟者倾斜。每笔套现都是一场精密的金融游戏,但系统漏洞的反复利用,终将反噬操作者自身。
法律与监管层面,套现行为正面临多重风险。《中国人民银行法》和《反洗钱法》明确规定禁止资金非法转移,套现操作可能触及资金挪用和洗钱红线,导致账户冻结或法律责任。监管机构近年来已加强交易验证,如实施动态风控和身份核验,但灰色地带依然存在,尤其在小额高频交易中。个人层面,短期收益常伴随长期信用损伤——一旦平台判定违规,用户将失去信用评分,甚至陷入债务危机。这种风险不是偶然,而是套现链条中不可回避的代价。
社会影响上,微信分付套现扭曲了正常消费金融生态,使市场公平受损。信用资源本应服务于真实需求,却向投机者倾斜,抬高了资金获取门槛。消费者在追逐即时现金流时,往往忽略资金链脆弱性,导致财务困境蔓延。监管科技的进步虽提供新工具,如AI监控交易模式,但需平衡创新与风控。未来,若平台强化规则透明度并建立用户教育机制,才能遏制这种行为,回归金融的普惠本质。套出的钱,本质上是系统漏洞的产物,而非财富的真正创造。
相关文章
分期乐购物额度能否提现揭秘
分期乐的购物额度本质上是信用额度,其核心逻辑是信用借贷而非现金储备。用户通过分期乐平台进行消费时,平台会根据其信用状况预批一定金额的消费额度。这种额度并非现金账户,而是信用账户,其使用规则严格遵循信用...
找人套花呗2000元收多少手续费?揭秘复杂费用链
“找人套花呗套2千收多少手续费”这一现象,表面上看似简单,实则触及了金融诈骗的核心逻辑和复杂运作模式,更反映了当前社会经济环境下,部分人对财富快速获取的盲目追求,以及监管体系的潜在漏洞。要理解这个问题...
花呗提现用不了?可能是这些原因!
花呗提现问题,远比表面上看起来复杂得多。很多人会遇到“提现失败”、“提现限额”等现象,但实际上,这些问题往往源于对花呗账户机制、绑定银行卡设置、以及系统风控策略的理解不足。花呗本质上是一种消费信贷产品...
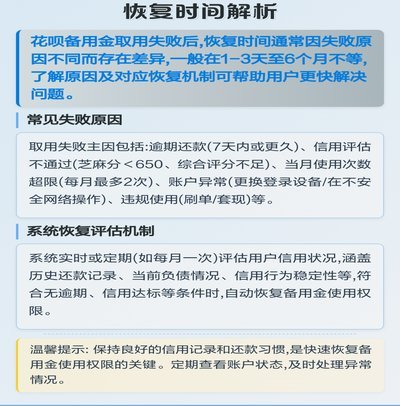
花呗提现:你真的了解吗?
探讨“花呗取出”的本质,首先需要剥离出用户心智模型中存在的巨大误区。绝大多数用户将这行为等同于传统的现金提取,但从金融结构的角度审视,花呗本身是一种信用透支和账单分期付款服务,而非活期账户。因此,所所...
鹿优选先享卡:轻松变现,快速回收
鹿优选先享卡回收平台,凭借其独特的商业模式和高效的交易流程,在二手市场中占据一席之地。这一平台主要面向那些想要快速变现手中未使用或不再需要的先享卡用户群体。通过鹿优选先享卡回收平台,用户可以轻松地将自...
如何安全运用花呗额度进行资金周转并规避风险
花呗作为支付宝生态中的信用支付工具,其核心价值在于建立用户消费信用体系。部分用户通过绑定信用卡或借记卡进行资金周转,本质上属于信用杠杆的延伸应用。此类操作需严格遵循平台风控规则,避免触发异常交易监测。...