微信分付套现:钱款有风险?
微信分付现象,尤其是在“套出来”场景下,已经成为许多人生活中不可避免的一环。然而,这其中隐藏着巨大的风险,并非仅仅是个人之间的信任问题,更涉及到了金融监管和潜在的法律纠纷。要回答“微信分付套出来会被回收吗”,答案并非简单的“被”字,而是取决于情况的复杂程度和涉及方的角度。简单地将“套出来”理解为借贷行为,显然不够准确。本质上,微信分付在套出来中的作用,更多的是一种替代现金、规避信用记录的便捷支付方式。这种模式本身并不违法,关键在于其中的交易性质以及各方是否明确保押,是否存在明确的还款协议。如果“套出来”的本质是商家以商品或服务作为抵押,而微信分付作为一种支付手段,那么这种行为的风险则相对较低,但仍然需要警惕虚假发票、商品质量问题等潜在问题。
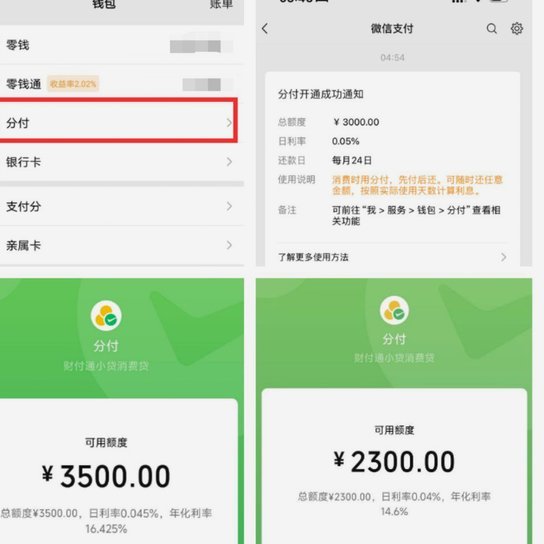
然而,当“套出来”的本质逐渐偏离了单纯的商品抵押,转变为一种隐形的借贷,情况就会变得复杂。例如,如果A提供资金给B,B随后将资金用于“套出来”的交易,并约定在交易完成时返还,而双方之间缺乏书面协议,缺乏明确的还款期限和方式,那么就很容易导致资金被“卡住”或无法追回。微信上这种“套出来”的交易,往往缺乏正规的法律监管,交易双方很难通过法律途径解决纠纷,尤其是在涉及大额资金时,风险系数显著增加。银行和支付平台出于合规性考虑,对这种缺乏明确交易记录和保障的支付行为,通常会采取谨慎措施,限制交易额度或直接冻结账户。
从监管层面来看,中国人民银行以及其他金融监管机构一直对支付平台的风险防控有着严格的要求。虽然目前并未有针对“微信分付套出来”的专门监管措施,但支付平台在处理涉及金融交易的风险时,有着相应的义务。如果平台发现用户存在通过微信分付进行非法集资、诈骗等活动,平台有权回收账户,并向监管部门报告。更重要的是,监管机构正在加强对支付场景的监管,试图将支付活动与金融服务相结合,以提高风险管理水平。因此,即使没有直接的规定,平台的风险意识也足以使其采取行动。
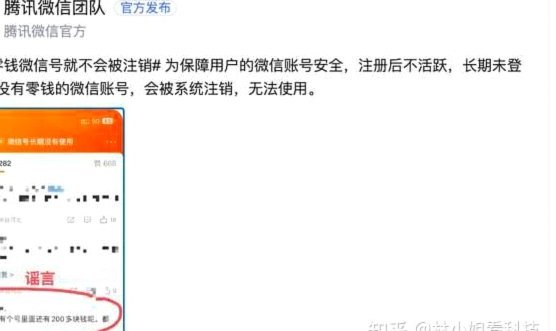
最终,"微信分付套出来会被回收吗"的答案并非绝对的“被”,而是取决于多方面的因素。当“套出来”的交易行为与金融活动相融合,涉及大量资金,且缺乏明确的法律保障时,微信账户及其关联账户被回收的概率会显著提高。这并非简单的惩罚,而是为了维护金融秩序,保护用户权益,以及防止金融风险蔓延。对于用户而言,参与任何形式的“套出来”交易,都应该保持高度警惕,尽可能选择具有正规资质的商家,并签订详细的合同,明确双方的权利和义务,以降低潜在的风险。同时,关注监管政策的变化,增强风险意识,才是规避风险的最佳途径。
相关文章
微信分期如何开通?
“微信分期”并非一个单一的开通平台,而是依托微信支付生态系统下的一种商业模式,其开通方式和适用商家/产品类型呈现出多样性。理解这一点至关重要。简单地认为“在微信上找到微信分期”的说法是不准确的。实际上...
拍拍贷借款技巧与ATM还款指南
拍拍贷作为早期互联网金融平台的代表,其借款模式在满足用户短期资金需求的同时,还款方式的选择也影响着用户体验和信用记录。许多用户会关注如何更便捷地利用借款,以及如何选择合适的还款渠道。拍拍贷的借款用途,...
美团月付套现点位的科学设置指南
在移动支付时代,美团月付作为一种新兴的信用支付产品,正在逐渐改变用户的消费习惯和商家的收款方式。套现点位作为美团月付功能中的一个重要参数,直接影响着用户的行为和商家的风险管理。如何科学合理地设置套现点...
网贷平台套路贷风险警示:识别与防范指南
网贷市场在中国的快速发展,催生了一系列旨在满足各类金融需求的服务平台。然而,在众多正规与不合规平台混杂的情况下,识别真正的金融服务与潜在的风险陷阱变得尤为重要。套路贷作为一种非法借贷形式,以高利贷、诈...
微信分付:平台如何扣款与风险
微信分付模式的兴起,在一定程度上反映了传统金融体系对于特定人群的筛选与限制。这种模式并非单纯的“凑钱”,而是依托微信生态构建的一种新型价值交换体系,其核心在于资金的流转和平台之间的角色分工。理解“微信...
分期乐额度冻结怎么办
分期乐额度套不出来往往与平台的信用评估模型存在深层关联。系统通过多维度数据构建用户画像,包括消费频次、还款记录、负债结构等,这些参数共同决定额度上限。当用户频繁尝试套现或存在异常交易行为时,算法会触发...