秒拒会不会留下征信记录?金融小白必看深度解析
算法风控模型下的秒级拒绝,其负面影响并非如大众想象的那么具有决定性。理解这一点,必须从信贷数据记录的本质切入。征信报告记录的绝非每一次交易尝试的成功与否,它记录的是用户的“负债行为画像”和“还款履行记录”。系统快速拒绝,本质上是对你当前财务风险暴露度的实时计算结果,它更像是一道基于模型的“警报”,而非一个永久的“污点”。如果拒绝仅仅源于模型基于算法识别出的短期额度超限或风控模型的临界值触发,这种事件本身并不会立即转化为负面的征信记录。构成征信不良记录的,核心要素始终是逾期、拖欠和诉讼,即“无法履约”的行为。因此,过度关注单次拒绝的“记录效应”,反而会分散对建立长期还款纪律这一根本命题的注意力。
征信系统对查询信息的处理是结构化的,绝非简单的“零和博弈”。每一次申请,无论是成功的分期还是失败的秒拒,都会在征信报告中留下相应的查询记录。重要的是区分查询的性质——“硬查询”(Hard Inquiry)和“软查询”(Soft Inquiry)。当你在不同的金融平台进行连续、高频率的信用分期申请,系统触发的便是硬查询。从模型视角看,短时间内频繁的硬查询,本身会给系统一个潜在信号:这笔资金的需求是否过大,是否处于“资金急需”或“高负债焦虑”的状态。这种“查询行为模式”的异常,比单次拒绝本身更可能被风控模型标记,它反映的不是暂时的拒贷,而是资金周转压力的一次外化表现。
决定用户信用健康度的,并非短期内一次或几次的算法拒绝,而是用户长期的“信贷利用率”和“负债结构稳定性”。一个健康的信用模型更关注的是你是否能够在一个理想的负债区间内,持续、准时地偿还多方的小额债务,而非能否一次性获得大额的资金支持。如果用户为了维持生活消费,不得不依靠频繁的短期分期,这实质上构建的是一个高风险的债务循环,即高负债周转率。征信机构正是通过监测这种“过度分摊”和“多次小额周转”的风险信号,来预警潜在的财务危机,而非简单地惩罚某一次失败的交易尝试。
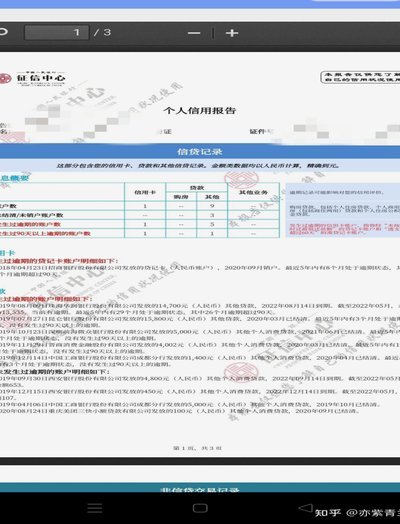
构建稳健的信用记录,是一项需要耐心、策略和极度自律的长期工程。如果你的财务需求频繁触发“分期秒拒”,这意味着你的资金周转结构存在结构性风险,而不是简单地“信用不好”。应对之道在于系统性地优化消费习惯,比如,在进行分期消费前,应先评估自身的现金流覆盖率,确保每一次分期都能被明确的、可预测的收入流所支撑。同时,可以考虑主动管理信贷查询的节奏,避免在极短时间内,向多个不知名的平台进行密集且缺乏目的性的申请。只有将每一次信贷行为,都纳入对个人财务画像的理性规划,才能真正让征信记录成为支撑信贷能力的基石,而非潜在的压力测试源。
相关文章
分期乐额度可套现?
针对“分期乐购物3000额度能套现吗”这一问题,我们需要从几个维度来深入探讨。首先,需要明确的是,“分期乐”是一款以信用消费为核心的互联网金融产品,主要面向年轻用户群体提供便捷的在线购物服务。其核心功...
白条额度如何“取出来”?
在中国的消费金融领域,蚂蚁金服推出的“花呗”服务广为人知,其背后的支撑系统便是“白条”。然而,“白条额度取出来”这一话题常常让消费者感到疑惑。实际上,这里的“取出来”,并非真正将信用额度变成现金取出,...
京东白条提现风险警示
京东白条的本质是场景消费信贷,资金流向被严格限定于京东生态及合作商户的支付环节。任何试图绕过消费场景的提现操作,在底层规则上均不具备合规路径。用户之所以寻求资金套现,多因短期流动性缺口或周转需求,但将...
套现花呗?这些平台别信!
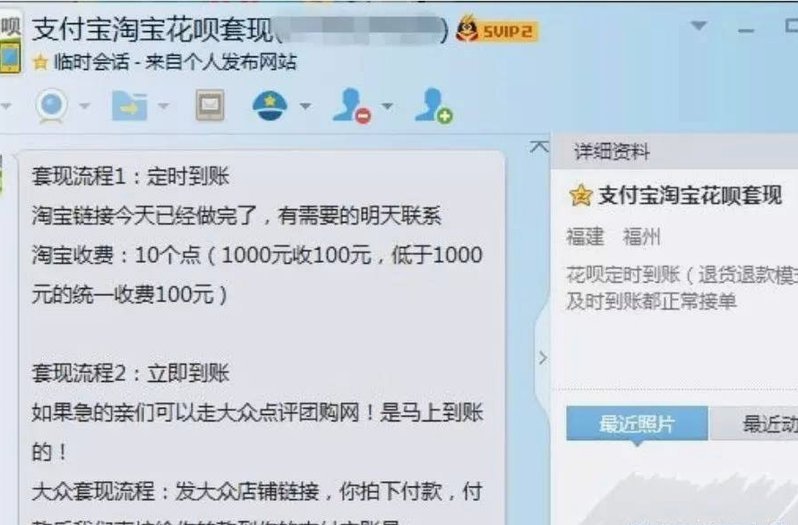
近年来,随着互联网金融的快速发展,花呗成为了许多消费者日常购物和支付的重要工具。然而,在这种便捷的背后,套现行为逐渐成为了一些不法分子利用规则漏洞的方式之一。值得注意的是,并没有官方认可或推荐的平台来...
携程拿去花提现可行吗?
携程旅行网推出的“拿去花”服务,旨在为用户提供一种便捷的预付款方式,方便他们在预订酒店、机票以及其他旅游产品时预先支付。然而,“拿去花”的核心功能并不包括提现选项,在用户初次接触这一金融服务时可能会产...
如何安全运用花呗额度进行资金周转并规避风险
花呗作为支付宝生态中的信用支付工具,其核心价值在于建立用户消费信用体系。部分用户通过绑定信用卡或借记卡进行资金周转,本质上属于信用杠杆的延伸应用。此类操作需严格遵循平台风控规则,避免触发异常交易监测。...