花呗:信用支付的未来
花呗平台本质上是支付宝生态中构建的信用支付系统,其核心逻辑依托于消费数据与信用评估模型的深度结合。通过用户消费行为的持续沉淀,平台构建起动态信用画像,将支付行为转化为信用资产。这种模式突破了传统支付工具的即时结算特性,转而以信用额度为基础,实现先消费后还款的消费金融闭环。技术架构上,花呗融合了大数据分析、机器学习算法与风控模型,形成覆盖用户全生命周期的信用评估体系,其底层逻辑是将消费数据转化为可量化的信用指标。
在消费行为层面,花呗重构了现代消费者的支付习惯,将信用支付从金融工具升维为生活方式。平台通过场景化嵌入,将信用额度转化为可随时提取的消费能力,这种"预授权"模式改变了传统信用卡的使用门槛。数据显示,用户平均账单周期从7天延长至15天,反映出信用支付对消费决策的延后效应。这种模式不仅刺激了即时消费,更通过账期管理影响了用户的现金流规划,形成独特的消费金融生态。
从金融生态视角观察,花呗平台正在重塑支付系统的底层逻辑。它通过将消费数据转化为信用资产,实现了支付行为与信用评估的双向赋能。这种模式打破了传统金融体系中信用评估与支付行为的割裂状态,使信用支付成为连接消费场景与金融服务的枢纽。平台通过算法模型将用户行为转化为信用评分,使信用额度成为可量化的金融工具,进而推动消费金融产品创新与服务模式升级。
风险控制是花呗平台持续运行的核心命题。平台构建了多维风控体系,通过实时监控交易行为、分析用户画像、评估信用风险,形成动态风险预警机制。在技术层面,采用分布式计算架构处理海量交易数据,结合图计算技术识别异常交易网络。这种风控体系不仅防范欺诈风险,更通过信用评分模型优化资金配置,实现风险与收益的动态平衡。随着技术迭代,平台正将风控能力向金融级安全标准靠拢。
未来,花呗平台或将深度整合区块链技术,实现信用数据的可信存证与跨机构共享。通过智能合约技术,将信用支付流程自动化,提升资金流转效率。同时,平台可能拓展至跨境支付场景,利用数字身份认证技术突破地域限制。这种技术演进不仅强化了信用支付的金融属性,更将推动整个支付生态向更加智能化、个性化的方向演进。
相关文章
分期乐购物额度能否提现揭秘
分期乐的购物额度本质上是信用额度,其核心逻辑是信用借贷而非现金储备。用户通过分期乐平台进行消费时,平台会根据其信用状况预批一定金额的消费额度。这种额度并非现金账户,而是信用账户,其使用规则严格遵循信用...
得物提现攻略:轻松拿回你的好物
得物提现货款机制的核心在于其“好物”的价值链,这与传统的电商模式有着本质区别。得物并非直接持有货品,而是构建了一个基于社区、用户口碑和商家间的撮合交易平台。用户发布好物信息,商家提供货品,用户购买后,...
全智贤否认中国代言取消背后真相
全智贤方否认中国代言被取消的消息引发行业关注,折射出中韩娱乐产业的复杂互动。作为韩国影视界少数持续深耕中国市场的艺人,其商业价值与舆论风向始终处于微妙平衡。此次事件表面是代言关系的澄清,实则暗含品牌方...
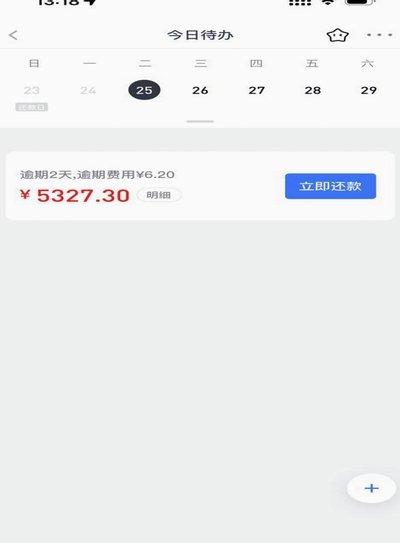
分期乐消费贷轻松取现
分期乐的借贷模式正在重塑年轻群体的消费逻辑。这种基于消费分期的金融产品,本质是将用户信用转化为可流动的现金资产。平台通过大数据构建用户画像,将消费行为转化为信用评分,进而实现资金的定向释放。这种模式突...
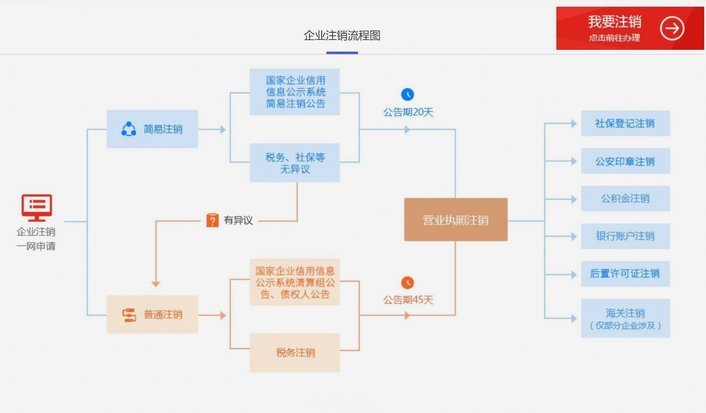
如何注销分期乐账户
注销分期乐app的过程可能对许多用户来说是一个相对陌生的环节,尤其是在面对繁琐的操作步骤时。首先,你需要登录你的分期乐账户,并进入“我的”页面,在个人中心找到“设置与帮助”。在这一栏中,通常会有一个关...
分期乐额度如何变现获利
分期乐消费额度的变现逻辑本质上是将虚拟信用资源转化为现实资本流动。平台通过算法模型将用户消费能力转化为可量化额度,这种额度本身具备金融属性,可作为流动性资产参与市场交易。当用户将额度用于投资理财时,实...