携程积分、优惠券如何最大化变现为旅行实惠?
携程生态中的积分或优惠券,其价值的本质并非简单的虚拟货币,而是一种被系统高度结构化的“平台信用额度”。理解这一点,才能跳脱出“如何提现”的思维定势。从商业模型视角来看,携程构建了一个内部的消费循环经济体,优惠券和积分的设计初衷是为了增强用户粘性和促成生态内的交易闭环。因此,试图将其直接转换为现金,几乎必然会触碰到平台的规则红线。真正的高阶玩法,核心在于实现“价值重构”——将这些非现金价值,通过精妙的路径变现为最大化的实物使用效益,从而规避平台设定的高额成本或限制。
将这些卡券和积分最大化转化为可用价值,需要用户具备跨品类、跨时段的极强规划能力。不能将其视为孤立的交易折扣,而应视为一套可供组合使用的“战略性抵扣资源池”。举例来说,某张酒店高额优惠券,如果仅仅用来预定一晚酒店,其价值往往难以最大化。更优策略是将其用于与行程相关的配套服务——例如,在利用券资源预定主体的酒店后,再利用其积分或其他子券,去锁定周边的交通、门票或当地游玩体验。这种边际效益递增的组合使用模式,能够让“一点点”的剩余优惠,也能转化为构成完整高品质旅行体验的关键要素,从而实现整体价值的乘数放大。
从财务分析的角度审视,优惠券的终极价值在于其对市场定价的结构性修正能力,而非单纯的折扣减免。最高效的“提现”方式,是将其嵌入到非标准化、价格波动区间较大的刚需服务上。例如,在淡季时段,使用积攒的平台权益去锁定热门目的地的差价,或者在常规机票价格区间波动较大的窗口期,用高价值点卡锁定票价的低谷。此时,积分和券的作用已经超越了简单的支付工具,它变成了一把锁定最佳购买时间点和最低价格点的“时间与成本的杠杆”。专业用户必然会深入研究不同时间点、不同平台之间的价格差异,利用平台权益进行套利式购买。
更深入的思考还涉及跨平台和二次流通的可能性,这需要用户跳脱出携程原生生态的约束。如果权益的保质期临近,并且没有直接的消费场景,应将目标转移到具有高交易周转率的附属场景。例如,是否可以利用积累的权益在平台允许范围内的合作方进行周转,或者是否可以与熟练的旅行团购社群结合,以极低的单价锁定大量不易被注意到的批量性资源。核心思路是:既然系统不让其变成现金,那么就将其包装成具有高稀缺性、可打包销售的“资源包”。这种思路将用户从单纯的“消费者”升级为“资源管理者”和“价值优化师”,才是真正让福利最大化变现的终极底层逻辑。
相关文章
天虹卡抖音月付靠谱吗?
近来,“天虹卡套现抖音月付”这一说法在网络上广为流传,引起了广大网友的关注和讨论。天虹卡作为一家大型零售商的会员卡,通常用于享受购物优惠、积分累积等福利。而所谓的“抖音月付”,则是指通过抖音平台的一些...
如何有效利用分期付款服务?
了解如何“套出”分付,实际上涉及到对信用支付工具的深入了解以及用户行为的细致观察。分付作为一种分期付款服务,主要由支付宝推出,在很多电商平台上广泛使用。要想成功地推广和利用分付,首先需要明确它的核心价...
京东白条提现风险警示
京东白条的本质是场景消费信贷,资金流向被严格限定于京东生态及合作商户的支付环节。任何试图绕过消费场景的提现操作,在底层规则上均不具备合规路径。用户之所以寻求资金套现,多因短期流动性缺口或周转需求,但将...
微信分付套现风险与后果
微信分付作为腾讯旗下信用支付工具,其核心逻辑在于资金闭环管理。平台通过算法模型为用户授予临时信用额度,本质是将消费行为转化为数据资产而非现金流动。试图通过虚构交易或拆分支付场景将分付额度转化为微信零钱...
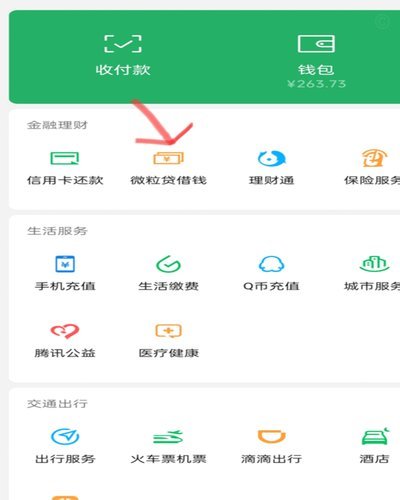
微信借钱操作全解析
微信生态下的“借钱”行为,其本质并非微信本身直接发放的贷款,而是通过其社交支付入口,对接和聚合了各类金融科技公司提供的嵌入式信贷产品。深入理解这一机制,就必须将焦点从操作步骤转移到其背后的风险评估模型...
羊小咩“刷分”背后的情感困境
羊小咩,作为一个以“情绪陪伴”为核心的产品,其消费额度机制与用户活跃度和平台运营息息相关。近年来,围绕“羊小咩消费额度可以刷出来”的讨论甚嚣尘上,这并非单纯的违规行为,更折射出用户对于情感需求获取的焦...