美团月付取现看似便捷,实则暗藏高额成本与债务陷阱
**“美团月付取现”,看似便捷,实则暗藏“套娃”陷阱**
近年来,随着移动支付的普及,美团月付作为美团旗下的信用支付产品,逐渐成为用户日常消费和资金周转的重要工具。然而,在便捷支付的背后,隐藏着不少“取现套路”,尤其是一些不法分子利用美团月付的现金提取功能进行非法资金流转,甚至将其包装成“高息借贷”,诱导用户陷入债务陷阱。表面上,美团月付提供了一种“先消费、后付款”的灵活方式,但其现金提取功能的设计,却可能成为某些人眼中的“洗钱通道”或“套现工具”。
**看似“无门槛”的现金提取,实为监管盲区**
美团月付的现金提取功能,原本是为了满足用户在紧急情况下快速获得资金的需求。然而,由于审核流程相对宽松,且缺乏有效的资金用途验证,部分用户可以通过虚构交易或伪造凭证的方式,将信用额度转化为现金。这种操作看似简单,实则风险极高。一旦被监管机构发现,不仅会导致账户被冻结,还可能面临法律追责。更可怕的是,这种“套现”行为往往被包装成“低息贷款”或“无抵押融资”,吸引那些急需用钱却缺乏正规信贷渠道的用户。
**“灵活借贷”的高成本,远超普通人的承受能力**
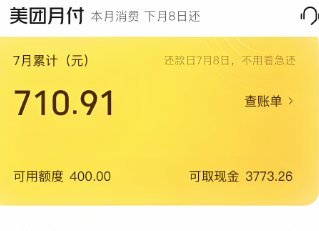
许多用户在使用美团月付的现金提取服务时,往往被其“灵活”的还款周期和“低门槛”的申请条件所吸引。然而,他们可能忽略了隐藏在条款中的高额手续费和利息。以美团月付为例,其现金提取服务的手续费通常为提现金额的1%-3%,而日利率也远高于银行信用卡的取现利率。更糟糕的是,一旦逾期,催收手段可能异常强硬,甚至出现暴力催收事件。许多用户在陷入还款压力后,只能通过不断循环借贷来维持资金链,最终陷入“债务深渊”。
**资金流转的“灰色链条”,暗藏洗钱风险**
美团月付的现金提取功能,本质上是一种资金流转的渠道。然而,由于其审核机制的不完善,部分不法分子利用这一功能进行非法资金交易,甚至将其作为洗钱的工具。例如,一些用户通过美团月付提取现金后,再通过第三方支付平台转至境外账户,这种行为不仅违反了金融监管规定,还可能涉及跨境赌博、毒品交易等严重犯罪。更令人担忧的是,这种“灰色链条”往往具有隐蔽性,很难被监管机构及时发现,给社会带来潜在风险。
**如何避免“套现陷阱”?警惕高收益背后的高风险**
面对美团月付的现金提取服务,普通用户应保持高度警惕。首先,要明确自己的资金需求,避免因短期用钱冲动而陷入不必要的借贷陷阱。其次,要仔细阅读条款,了解提现手续费、逾期利率等关键信息,避免在还款压力下做出不理性的决定。最后,如果发现任何“低息”或“免息”的现金提取宣传,务必保持怀疑态度,因为天下没有免费的午餐。正规的现金提取服务,必然伴随着成本,而那些看似诱人的优惠,往往是陷阱的伪装。
相关文章
美团月付:商家营销增长新思路
美团月付作为一种创新的支付方式,它不仅为用户提供了更为灵活的资金管理方案,也在很大程度上刺激了商家的销售增长。特别是在小额高频消费领域,如餐饮外卖、本地生活服务等,许多商家已经通过与美团月付的合作实现...
2021年白条套现风险揭示
消费信贷的本质,是一种典型的信用凭证延伸,而非真正的现金流替代品。任何试图通过“套取”形式将账期信用转化为即时流动资金的操作,其核心行为逻辑都是在利用账期结算的延时效应(Billing Cycle A...
网店套现商家如何找及投诉方法
套现行为在电商平台上的滋生,严重破坏了平台的公平交易秩序,也损害了消费者权益。寻找套现商家本身就颇具挑战,因为他们通常利用隐蔽的网络渠道进行交易,不愿暴露真实身份。他们可能通过社交媒体群组、特定的论坛...
得物App信用额度申请指南
得物app的信用额度申请机制与传统电商平台存在本质差异。其核心逻辑是通过用户在社区中的行为轨迹构建信用画像,包括但不限于潮流商品交易频率、社交互动深度、内容创作质量等维度。平台运用AI算法对用户进行多...
网购未发货:平台退款优化之道
“羊小咩未发货取消订单退款”这一现象,表面上看起来只是一次小小的购物失误,实际上却折射出电商平台运营、消费者权益保障以及物流体系效率等多重问题。从消费者角度出发,未发货取消订单的退款流程往往耗时且复杂...
花呗秒套平台怎么选
评估花呗秒套平台的优劣需建立在风险与合规的双重维度上。当前市场中,部分平台以“秒批”“无抵押”为卖点吸引用户,但其技术架构往往存在致命缺陷。优质平台通常具备三层技术防护体系:实时反欺诈核验、动态授信模...