微信分付能套现吗?
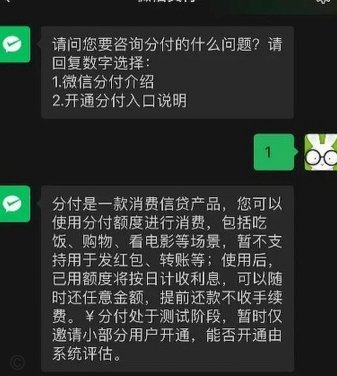
微信分付系统,最初的设计理念是为了方便小额资金的借贷、打赏和团购等场景,旨在解决传统银行和金融机构无法有效覆盖的“碎片化”交易需求。然而,随着系统逐渐普及,围绕“微信分付可不可以套现”的问题,也引发了广泛的讨论和争议。简单来说,从技术层面来看,微信分付系统允许用户将资金转移到对方的账户,这本身就具备了“套现”的可能性。这种可能性并非出于系统设计的目的,而是因为其便捷性带来的潜在风险。微信自身对交易限额、转账频率以及资金来源都进行了一定程度的监控,但这些监控措施,在很多情况下,无法完全阻止用户利用系统进行资金变现活动。更重要的是,微信分付并非一个独立的金融账户,它依赖于用户的微信支付账户,因此,套现的难度和风险,很大程度上取决于用户自身的微信支付账户的资金状况以及其交易行为的合规性。
值得关注的是,微信分付系统并非没有设计上的限制。微信对于“未成年人”、“频繁小额转账”以及“特定商户”等情况都进行了严格的限制,旨在降低套现的风险。这些限制,在一定程度上,削弱了用户进行“套现”的可能性。更重要的是,微信平台本身也采取了积极的防范措施,例如,对交易记录进行实时监控,一旦发现异常交易行为,立即冻结相关账户。但即便如此,仍然有用户通过各种手段,例如通过多个微信账号、利用虚拟身份等方式,试图规避微信的监控,从而进行套现活动。因此,与其将“是否可套现”这个问题简单地定义为“可以/不可以”,更应该关注的是微信平台、用户自身以及监管部门之间共同构建的防范体系的有效性。
从监管角度来看,“微信分付可不可以套现”的核心问题,在于其容易被利用进行非法活动。分付系统看似便捷,实则在资金流转、交易记录等方面,存在着巨大的可追踪性和可监控性,这使得恶意用户利用其进行洗钱、诈骗等违法犯罪活动,成为一种潜在的风险。监管部门一直强调,微信分付系统并非旨在提供金融服务的,其核心功能是作为支付工具使用。因此,任何试图利用分付系统进行金融交易的活动,都将受到严格的监管和限制。近年来,监管部门对微信分付系统的监管力度不断加强,对违规账户进行处罚,对非法交易进行打击,从而有效遏制了部分用户利用分付系统进行套现活动。
最终,微信分付系统“可不可以套现”的答案,并非简单的“是”或“否”,而是一个动态变化的过程。 随着技术的发展、监管的加强以及用户行为的演变,微信分付系统及其防范体系也将不断调整和完善。 重要的是,用户自身也需要提高风险意识,遵守相关规定,避免利用微信分付系统进行非法活动。 监管部门则需要持续加强对微信分付系统的监管,完善风险防范机制,确保分付系统的健康发展,并最大限度地降低其被利用进行非法活动的风险。 这本身就是一个复杂的生态系统,需要各方共同维护,以实现微信分付的长期可持续发展。
相关文章
花呗转出手续费怎么算
花呗转出来需要手续费,这是使用蚂蚁借呗产品不可避免的成本。作为用户,我们需要理性看待这一现象,而不是简单地将其视为系统设置的障碍。手续费的存在,本质上是平台为资金流转提供的增值服务所付出的成本,也是平...
分期乐二维码在哪里扫效率更高
二维码的物理分布呈现空间重构特征,校园场景中出现多层嵌套式布点。在宿舍楼电梯间墙面、食堂取餐台玻璃隔板、图书馆书架间隙等非传统广告位,高频出现带有动态水印的二维码矩阵。这些位置选择基于用户行为轨迹的热...
分付现金:揭秘消费信贷的资金运作与风控挑战
# 分付现金:理解消费信贷产品的资金流动与风险控制 消费信贷产品"分付"的出现,改变了传统金融服务的边界。这种基于信用额度的即时消费模式,本质上是将银行的信贷审批机制进行了场景化重构。从资金流向分析...
闲置鲜花的共享玩法
### 现代赏花经济下的资源再利用策略 赏花,作为一种兼具审美与精神享受的行为,近年来在城市化进程中逐渐从闲情逸致的个人行为,演化为一种具有经济关联的社交实践。然而,面对高昂的花艺成本与资源浪费问题...
便荔卡包:重塑支付新体验
便荔卡包的出现标志着支付工具从功能单一到场景融合的质变。这种将NFC芯片与卡包设计结合的产品,突破了传统银行卡的物理形态限制,通过模块化结构实现多卡位收纳与触控交互。其核心价值在于重构了用户与支付场景...
得物额度提现问题解析
“得物额度怎么提现 取不出来”这个问题,实际上反映的是得物(买手平台)用户在使用平台购物体验过程中遇到的常见问题,以及对平台交易机制的理解偏差。简单粗暴地“提现不出来”背后,往往隐藏着一系列细致的操作...