分期乐额度管理的技巧与智慧
分期乐额度的运作机制远比简单地“借钱买东西”要复杂得多,它本质上是利用一个金融工具,将消费行为分解为可承受的月供额度,并围绕着这个额度构建了一个相对稳定的经济关系。理解其核心在于认识到,并非单纯地提供资金,而是基于对消费者的信用评估、消费习惯和还款能力进行精确测算,从而确定一个能够长期支持消费的“安全区”。这个额度不仅仅是数字,更代表着一种消费方式的引导——鼓励理性消费、避免过度负债。传统贷款往往强调一笔巨额资金的支付,而分期乐额度则将支付压力分散到多个月,更容易被消费者接受,也更符合现代人碎片化消费的特点。更重要的是,这种模式也使得金融机构能够更好地了解消费者的需求,并据此提供更具个性化的金融产品和服务。
实际操作中,分期乐额度的额度并非一成不变的。它会随着时间的推移,根据消费者的还款记录、信用评分的变化以及市场利率的调整而动态变化。高额还款额度通常能带来更高额度的额度提升,而拖延还款则会导致额度降低甚至取消。这种动态调整机制也反映出金融机构对风险的控制和对消费者还款能力的评估。值得注意的是,消费者在享受额度提升的同时,也需要时刻关注自身的还款情况,避免因逾期还款而导致额度被缩减,从而影响未来的消费能力。因此,合理规划消费,保持良好的还款习惯是获得更高额度基础的关键。
从金融产品的角度来看,分期乐额度并非孤立存在,它通常与其他金融服务相绑定,构成了一个完整的金融生态系统。例如,它可能与信用卡、消费贷或甚至小额贷款等产品结合,为消费者提供更全面的融资解决方案。这种集成化的模式不仅提升了产品的吸引力,也方便了消费者进行资金管理和风险控制。但同时也需要警惕,过度依赖分期乐额度可能会导致消费者陷入“循环债”的困境,即通过消费和分期付款来不断增加债务负担。因此,消费者应始终保持清醒的头脑,明确自身的还款能力,避免盲目消费。
未来,分期乐额度的发展趋势将更加注重个性化和智能化。利用大数据和人工智能技术,金融机构可以更精准地评估消费者的信用风险,并据此制定更加定制化的额度方案。同时,智能化还款提醒、消费预警等服务也能够帮助消费者更好地管理自己的消费行为,避免逾期还款带来的负面影响。更重要的是,随着监管政策的不断完善和消费者金融知识的普及,分期乐额度将不再仅仅是一种消费工具,更会成为一种引导理性消费、促进金融健康发展的重要力量。 最终,它所代表的价值,不仅仅是便利的支付体验,更是对消费者的经济责任感和财务素养的考验。
相关文章
商家提现新模式探秘
携程“拿去花”提现商家模式的兴起,本质上是平台经济下,商家寻求流量增长和资金周转的创新尝试。它并非简单的“提现”,而是携程与商家合作的一种营销手段,商家提前将部分商品或服务(例如酒店房间、景点门票)的...
分期乐秒拒背后的秘密:信任博弈第二天揭晓
### 分期乐秒拒第二天通过:技术与人性的博弈 在金融消费领域,“秒拒”与“秒批”几乎成了平台审批速度的代名词。然而,分期乐的“秒拒第二天通过”现象却引发广泛关注。这背后不仅仅是审批效率的问题,更是...
羊小咩可以套现吗
羊小咩,作为一个虚拟角色,其本身并不具有现实货币价值。然而,“羊小咩”这个名字可以被赋予不同的含义或背景,在不同的情境下确实可能与套现行为产生关联。首先,我们需要明确的是“羊小咩”的具体应用场景。在互...
羊小咩商城:品质农牧电商新选择
羊小咩商城,一家专注于农牧产品与服务的电商平台,在市场上迅速占据了独特的位置。自成立以来,它以优质的产品和便捷的服务赢得了消费者的青睐。从供应链管理到客户服务,每一个环节都力求做到最好。 首先,商...
得物App如何申请信用额度
得物App作为国内知名的潮流电商平台,其商品覆盖范围广泛,从服装鞋帽到电子产品,再到艺术品,应有尽有。对于消费者而言,申请额度可以进一步提升购物体验,尤其在购买贵重商品时更为实用。用户在得物App内申...
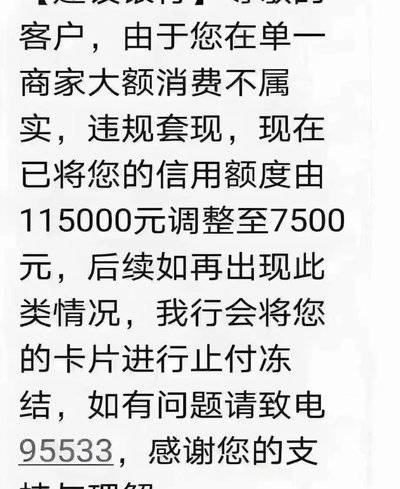
分期乐额度套现暗藏多重风险
分期乐额度套现,看似便捷的资金获取方式,实则隐藏着多重风险,如同在复杂的金融迷宫中,稍有不慎便会陷入困境。对于普通投资者而言,其潜在后果远超简单的利息损失,涉及到信用体系的受损、投资组合的动荡以及甚至...