小心!你的借貸帳號密碼可能被拿去套現洗錢
网络借贷平台的风控机制往往建立在用户身份真实性与行为轨迹可追溯的基础之上,而“拿去花”等平台的套现漏洞恰好暴露了这一逻辑的脆弱性。当用户将账号密码交予第三方进行套现操作时,实质上已将生物识别信息、银行卡绑定数据等核心资产置于不可控风险中。这类行为不仅可能触发平台的异常交易监测系统,更可能被不法分子利用为黑产链条的入口,从数据窃取到资金洗白的全过程均存在被截取的可能。
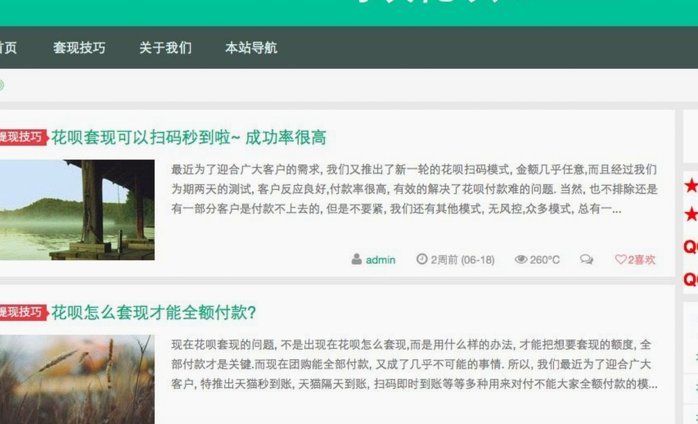
平台设计者在追求用户体验与业务增长的过程中,常对用户授权行为的边界缺乏清晰界定。当用户被诱导通过“扫码套现”“快捷支付”等方式转移资金时,系统往往默认用户已知晓风险。这种设计缺陷导致用户在看似合规的操作中,实际上完成了对自身数字资产的主动让渡。更值得警惕的是,部分平台通过技术手段模糊资金流向,使用户难以追溯资金实际去向,进一步加剧了信息不对称。
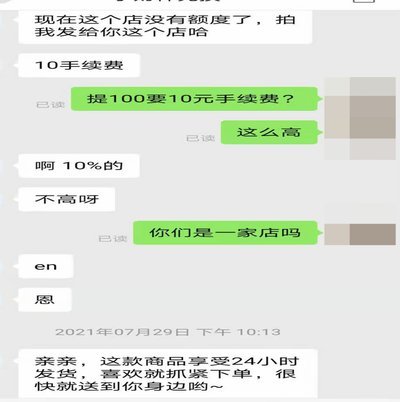
黑灰产针对此类漏洞的攻击呈现出高度专业化特征。通过逆向工程破解加密协议、利用社工手段获取用户凭证、构建虚假商户接口等技术路径,攻击者可系统性地实施资金套取。某安全机构曾披露,某借贷平台的API接口存在未授权访问漏洞,导致数万用户数据在数月内被批量抓取。这类事件揭示出,当平台安全防护投入与业务扩张速度失衡时,用户隐私与资金安全将面临结构性风险。
监管框架的滞后性与技术演进速度的不匹配,使得相关违法行为长期游走于法律灰色地带。尽管《个人信息保护法》《网络安全法》等法规已明确禁止非法获取、出售公民个人信息,但针对借贷平台套现行为的专项立法仍显不足。这种制度真空为犯罪分子提供了可乘之机,也导致平台在用户授权管理、数据加密存储等关键环节缺乏明确合规指引,形成“平台难追责、用户难维权”的困局。
当技术便利性与用户安全意识形成剪刀差时,平台责任边界与用户权益保护的平衡问题愈发凸显。部分平台通过“用户协议”将风险转嫁给消费者,却忽视了自身在身份核验、交易监控、数据防护等环节的主体责任。这种责任错位不仅削弱了用户对平台的信任,更可能因系统性风险爆发导致整个行业信誉受损。唯有建立多方共治的防护体系,才能在技术进步与风险管控之间找到可持续的平衡点。
相关文章
2021年白条套现风险揭示
消费信贷的本质,是一种典型的信用凭证延伸,而非真正的现金流替代品。任何试图通过“套取”形式将账期信用转化为即时流动资金的操作,其核心行为逻辑都是在利用账期结算的延时效应(Billing Cycle A...
分期乐:购物额度如何变为现金
分期乐购物额度变取现的本质是信用资源的再分配。当用户将原本用于消费的额度转化为现金提取功能时,实质上是在重构资金流动路径。这种转换往往伴随着利率差异的博弈,平台通过设定不同场景下的资金成本,引导用户在...
海鸥花呗提现攻略与注意事项
海鸥花呗平台的提现功能自推出以来,迅速成为了众多消费者关注和讨论的话题。此功能的核心在于将用户的消费额度转换为可直接使用的现金,极大地提高了资金流动性。然而,在实际操作中,用户会面临一系列问题和挑战,...
鹿优选套现真的会上征信吗?揭露真相
### 鹿优选套现是否上征信:深度解析与风险提示 #### 征信系统的底层逻辑与套现的本质征信系统的核心功能是记录个人和企业的信用行为,服务于金融机构的风险控制。套现行为本质上是通过非正规渠道将信用...
分期乐购物额度在哪淘?
分期乐购物额度并非孤立存在于某个特定电商平台,其运作逻辑深深地融入了整个消费金融生态系统,并且平台选择是基于对用户行为、风险控制以及与分期乐合作的整体战略考量的综合结果。早期,分期乐主要在主流电商平台...
花呗分期套现合作
近期,随着互联网金融的蓬勃发展,“花呗分期套现合作”逐渐成为了一个热门话题。这一概念指的是商家与第三方平台合作,通过提供花呗分期支付的方式,吸引消费者进行消费,同时第三方平台从中抽取一定比例的手续费。...