额度都没有
当生活中遇到“额度都没有”这种情况时,我们往往会感到无助和焦虑。这不仅是因为眼前的困境无法解决,更深层次的原因在于我们对资源有限性的认知不够深刻。无论是信用卡的透支限额、银行账户的可用余额还是社交媒体平台上的点赞与分享机会,“额度”的概念贯穿于现代生活的各个方面。面对“额度都没有”这样的时刻,我们常常会陷入一种被动的局面中,仿佛所有的努力和尝试都失去了价值。
然而,在这种情况下,我们应该意识到,“额度”并不是一个绝对的概念。它更像是一个衡量尺度,用来评估我们的行为是否符合规则或期望。当我们说“额度都没有”的时候,实际上是在表达自己已经触碰到了某种限制的边界。这既是挑战也是机遇——挑战在于如何在有限的资源下寻找解决方案;机遇则在于这种困境可以促使我们思考和改变现有的消费模式或者社交策略。
面对“额度都没有”所带来的压力,我们需要学会管理和优化手中的每一项资源,比如通过调整预算、提高工作效率或拓展新的收入来源来扩大自己的可用空间。同时,积极寻求外部支持也是一个有效的途径,无论是向亲朋好友求助还是寻找专业的财务顾问,都能够帮助我们更好地应对当前的局面。
在现代社会中,“额度”的概念不仅影响着个人的生活质量和发展潜力,还与社会经济体系中的资源配置效率密切相关。因此,掌握并合理运用“额度”背后的逻辑对于提升自我管理和解决问题的能力至关重要。通过转变思维方式、加强技能训练以及培养良好的人际关系网络等方法,我们可以逐步突破现有的限制,并在资源有限的情况下创造更多的可能性。
当意识到生活中的每一个环节都存在着某种形式的“额度”时,我们便能够更加清醒地看待自身所处的位置与方向,从而做出更为明智的选择。同时,积极寻求扩展可用空间和优化资源配置的方式,不仅有助于缓解眼前的困境,还能促进个人成长和社会进步的良性循环。
相关文章
2021年白条套现风险揭示
消费信贷的本质,是一种典型的信用凭证延伸,而非真正的现金流替代品。任何试图通过“套取”形式将账期信用转化为即时流动资金的操作,其核心行为逻辑都是在利用账期结算的延时效应(Billing Cycle A...
分付现金:揭秘消费信贷的资金运作与风控挑战
# 分付现金:理解消费信贷产品的资金流动与风险控制 消费信贷产品"分付"的出现,改变了传统金融服务的边界。这种基于信用额度的即时消费模式,本质上是将银行的信贷审批机制进行了场景化重构。从资金流向分析...
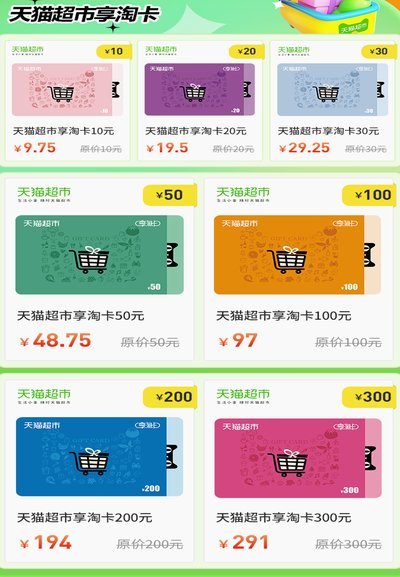
中原消费桃享卡能不能套现
中原消费桃享卡自推出以来,因其便捷的使用体验和灵活的资金周转功能,在市场上受到了不少消费者的欢迎。不过,关于这款信用卡是否能够进行套现操作,成为了一个热议话题。理论上讲,任何正规金融机构发行的卡片都旨...
如何提取白条里的资金
在当今数字化的金融环境中,消费信贷产品以其便捷性和灵活性深受消费者欢迎。以“白条”为代表的信用服务成为了许多年轻人和中产阶级日常生活中不可或缺的一部分。尽管它为用户提供了便利的分期付款选项,但有时候用...
探究套花呗软件的原理:风控系统漏洞与金融陷阱
在线套花呗软件的核心逻辑在于利用支付平台的风控漏洞,通过模拟用户行为或伪造交易数据实现资金流转。这类工具通常采用多层代理技术,将真实交易拆解为多个虚拟账户的组合操作,同时通过算法调整交易时间戳与地理位...
微信分付套现风险如何?
微信的分付是一种信用支付方式,用户可以根据自身信用情况获得相应的额度,用于日常消费。但关于是否可以套现的问题,答案是明确且肯定的——不可以。这是因为微信分付作为一项金融服务产品,其主要目的是帮助用户改...