分期乐秒到背后的消费变迁
回顾历史上的消费模式,那句“分期乐以前都是秒到”,其字面含义远非简单的交货时效对比。它实质上描绘的是一种经济逻辑、一种欲望流转机制的底层跃升——从即刻现金兑换成型商品的具象体验,迈向了抽象信用额度与时间概念化延期支付的金融结构。这种转换的核心张力在于“拥有感的获得”:过去,你必须将完整的购买能力一次性锚定到商品上;而现在,我们买走的不再是实物本身,而是基于未来收入预设的、流动的消费权。这个心理和经济范式的转变,彻底重塑了人对“价值”与“拥有”这两个概念的理解阈值。
早期的消费体验是一种高度拟实的直接满足感。无论是古老的信贷行为还是现代的现金交易,当物美价廉或耐用品达成一致时,“秒到”代表的是物理学意义上的确定性:花钱立刻得到东西,过程短暂且直观。这种模式将购买决策锚定在商品本身的效用和自身的储蓄极限之上,消费周期天然地由个体的收入周期决定。产品本身充当了主要的价值承载体和心理制约点。因此,每一次的交易都是一次成本与收益的清晰兑换,欲望的膨胀必须受到一次性资金流硬性的、可见的约束,这限制了需求的广度和持续性,使得消费行为具有极强的“完成感”边界。
随着金融化进程的加剧和信用体系的泛滥,“秒到”所代表的终极满足感,开始从物理商品的到达时间点转移到了支付过程中的无限可及性上。分期付款机制,本质上是一套高级的心理营销装置:它成功地将原本一次性的、巨大的资金负担,解构为一系列平滑且微不足道的、可以“适应”日常现金流的小额支出。这提供了一种强大的“错觉式拥有权”——消费者感觉自己不是在进行一次完整的购买行为,而仅仅是在一次延长贷款周期内“租赁”一种身份或一种生活方式。这种财务的重构极大地降低了消费决策的临界点,使得过去因资金门槛卡住的需求链条彻底得以打开,开启了一个永不饥饿的市场循环。
这种结构上的转变,同时也对品牌的营销策略带来了颠覆性的要求。当“能不能买得起”的问题通过信用机制被有效规避之后,品牌必须找到新的抓手来支撑需求的持续积累。广告和内容创作的核心任务便从单纯展示产品优势,转向构建一套无法止息的、围绕生活状态升级的叙事链条。它不是贩卖功能,而是推销一种“尚未达成的自我理想”。分期乐让消费者习惯于将购买行为与未来可期的目标挂钩:为了下个季度更高阶的生活体验,我今天只能支付一小部分成本。品牌于是巧妙地占据了个人成长和身份认同这两个最核心的、无法用具体金额衡量的心理场域,实现了一种精神维度的“预消费”。
最终,分期乐及其所构建的消费生态系统,并未真正让消费者获得了更多的商品,而是彻底优化并延长了其支付欲望的燃烧周期。它创造出了一种持续的财务循环依赖:当一次购买行为完成了偿还的终点,下一次升级和替换的征兆便已开始酝酿,并通过更长的信用链条得以延续。这种模式将消费者从传统的“存钱买”的线性思维,推入了基于无限信贷支撑的、循环式需求的无底洞。我们消费的不再是商品本身所代表的效用极限,而是金融结构赋予我们的持续、可延迟、且总是略微超越当前财力边界的——一种永恒、流动的“即时可能性”。
相关文章
羊小咩便荔卡包额度如何收回
关于“羊小咩便荔卡包额度怎么回收”的问题,我们首先需要明确几个概念。羊小咩便荔卡包是一种基于大数据和人工智能技术的消费信贷产品,旨在为用户提供便捷的消费金融服务。其额度管理机制相对灵活,用户可以根据自...
分期乐额度如何变现获利
分期乐消费额度的变现逻辑本质上是将虚拟信用资源转化为现实资本流动。平台通过算法模型将用户消费能力转化为可量化额度,这种额度本身具备金融属性,可作为流动性资产参与市场交易。当用户将额度用于投资理财时,实...
羊小咩可以套现吗
羊小咩,作为一个虚拟角色,其本身并不具有现实货币价值。然而,“羊小咩”这个名字可以被赋予不同的含义或背景,在不同的情境下确实可能与套现行为产生关联。首先,我们需要明确的是“羊小咩”的具体应用场景。在互...
如何安全运用花呗额度进行资金周转并规避风险
花呗作为支付宝生态中的信用支付工具,其核心价值在于建立用户消费信用体系。部分用户通过绑定信用卡或借记卡进行资金周转,本质上属于信用杠杆的延伸应用。此类操作需严格遵循平台风控规则,避免触发异常交易监测。...
得物购物额度怎么合理使用
### 得物购物额度:信用经济下的理性与策略 得物的购物额度,本质上是平台对用户信用的量化表达。它并非简单的资金账户,而是基于用户历史交易记录、行为数据及信用评分的动态计算结果。信用积分的积累,往往...
分期乐额度套现暗藏多重风险
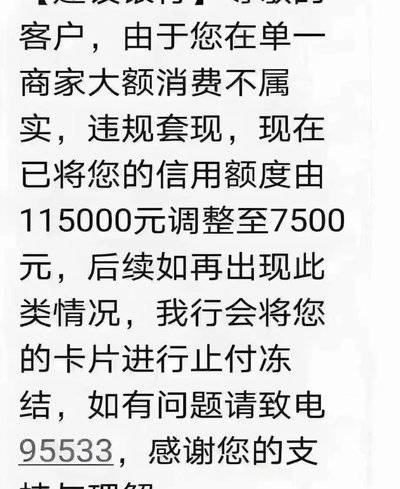
分期乐额度套现,看似便捷的资金获取方式,实则隐藏着多重风险,如同在复杂的金融迷宫中,稍有不慎便会陷入困境。对于普通投资者而言,其潜在后果远超简单的利息损失,涉及到信用体系的受损、投资组合的动荡以及甚至...