携程“拿去花”信用购怎么用?
**携程“拿去花”信用购:解锁旅行消费的新方式**
在现代旅游消费中,“先消费、后还款”的信用支付模式已经成为一种趋势。而携程推出的“拿去花”信用购服务,则为消费者提供了一种全新的旅行金融服务解决方案。与传统的信用卡分期付款不同,“拿去花”是基于用户信用额度的消费产品,专为旅行场景设计。
### 一、“拿去花”信用购的核心功能
“拿去花”信用购是一种先消费、后还款的信用支付方式,用户可以在携程平台使用该服务购买酒店、机票、旅游线路等产品。其核心在于将信用额度直接转化为消费能力,无需复杂的申请流程。用户申请开通后,系统会根据个人信用状况授予一定额度,在线支付时可选择使用“拿去花”额度完成订单。
### 二、“拿去花”背后的风控体系
作为互联网金融领域的创新产品,“拿去花”的风险控制体系堪称精密。携程依托其积累的海量用户数据和交易记录,构建了全方位的信用评估模型。从用户的消费习惯、支付行为到旅行历史等多维度进行综合分析,确保授信额度与个人信用状况相匹配。这种精准风控不仅降低了坏账率,也为用户提供了更高的信任度。
### 三、“拿去花”产品的优缺点
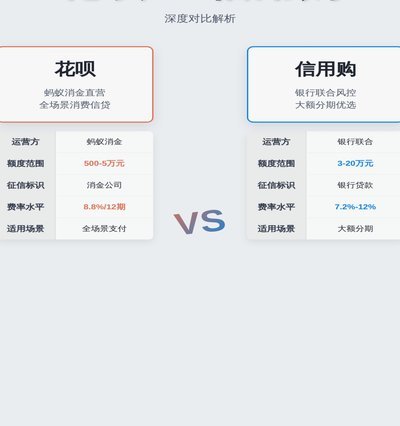
“拿去花”的最大优势在于其便捷性和灵活性。对于预算有限但又
### 四、“拿去花”与旅行消费的融合
从产品设计来看,“拿去花”是为旅行场景量身定制的服务。它不仅仅是一种支付方式,更是一个完整的信用消费生态。通过与携程平台深度结合,“拿去花”能够精准匹配用户的旅行需求,在提升用户体验的同时,也为行业探索了新的发展方向。
“拿去花”信用购的推出,标志着中国旅游金融创新进入新阶段。这种将金融服务与旅行场景深度融合的产品模式,不仅满足了用户对便利性的追求,也体现了互联网企业对消费需求的深刻洞察。未来,“拿去花”或许会成为更多消费领域的重要参考模板。
相关文章
羊小咩额度提额攻略
“羊小咩额度”这个说法,实际上指的是用户在支付宝、花呗等平台申请的消费信用的额度。想要提升羊小咩额度,并非简单地等待系统自动增加,而是需要通过一系列策略性行为来逐步“证明”自己对信用的可靠性。首先,我...
得物提现默认绑定支付宝账户
任何关于电商平台资金流转的讨论,核心都围绕着“资金归属权”和“支付通道合规性”展开。从技术层面审视“得物app提现换支付宝账号吗”这一问题,这不是一个简单的“是”或“否”的二元判断,它涉及的是复杂的金...
花呗提现:你真的了解吗?
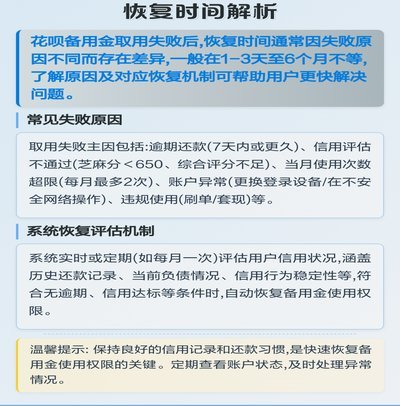
探讨“花呗取出”的本质,首先需要剥离出用户心智模型中存在的巨大误区。绝大多数用户将这行为等同于传统的现金提取,但从金融结构的角度审视,花呗本身是一种信用透支和账单分期付款服务,而非活期账户。因此,所所...
京东白条加油包使用指南
近年来,随着移动支付的普及与消费习惯的变化,“白条”作为一种信用支付工具,在京东平台上的使用越来越广泛。其中,“京东白条加油包”的推出更是为用户提供了更加便捷和灵活的加油体验。 首先,用户需要注册...
美团月付如何分期还款
近年来,随着数字化支付方式的普及与消费者行为的变化,“美团月付”作为一种新兴的支付模式逐渐走进公众视野。这一平台旨在为用户提供更加灵活便捷的服务体验。但需要注意的是,“美团月付”并非一个独立存在的单一...
微信分付的灰色地带
微信分付套出的钱,在当前移动支付生态中已成为一个隐秘的灰色地带,其本质是通过微信分付平台将信用消费额度转化为即时现金。用户常利用虚假交易或结算漏洞,绕过平台风控机制,实现资金快速套现。这种行为往往涉及...