为什么分期乐额度显示可用却无法借款?
分期乐额度显示可借但实际无法支用的现象,本质上是平台风控模型与用户行为预期的错位。多数用户误以为额度即为可用资金,却忽视了系统对风险敞口的动态管控。当用户信用评分、负债率或历史行为出现波动时,平台可能在后台自动下调可借额度,但前端界面未及时同步。这种技术延迟往往源于风控算法的实时计算特性,其核心逻辑是通过多维数据交叉验证,确保每一笔借贷都落在风险可控区间。
用户资质与系统评估的矛盾常被低估,但其影响远超预期。即便用户满足基础准入条件,若近期存在频繁查询征信、多头借贷或收入波动等异常信号,系统仍可能触发二次审核机制。这种机制并非针对个体,而是基于大数据分析的群体性风险防控。例如,某用户月收入稳定但突然申请大额分期,系统可能将其归类为"潜在高风险",即便额度已显示,实际放款仍需人工复核。
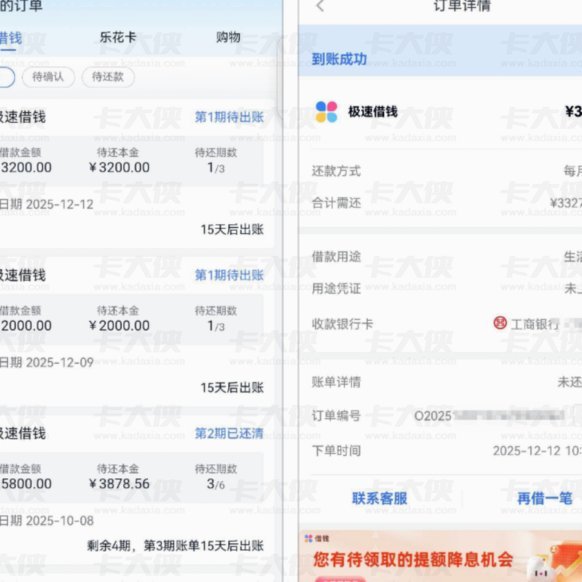
技术故障导致的额度虚高问题同样值得关注。平台在系统升级、接口对接或数据迁移过程中,可能出现临时性数据错位。此类问题通常表现为额度显示与实际授信参数不匹配,用户尝试借款时会遭遇"额度不足"提示。此类情况虽属偶发,但若未建立完善的监控预警机制,可能引发用户对平台可靠性的质疑。
平台策略的隐性引导也在其中扮演角色。部分机构通过"额度展示"制造用户心理预期,实则通过设置借款门槛、附加条件或限制使用场景,变相控制实际放款率。例如,某用户虽有3万元额度,但若未完成指定商户消费或未绑定特定支付方式,系统可能默认拒绝放款。这种操作虽符合合规要求,却容易造成用户认知偏差。
用户需建立"额度≠可借"的正确认知,主动核查账户信息完整性,关注信用报告变动,并在借款前确认是否满足所有放款条件。当遭遇额度与实际可用资金不匹配时,应优先排查自身资质变化,其次联系客服核实系统状态,最后评估是否需优化财务结构以提升授信可能性。平台则需在技术层面强化数据同步效率,在策略设计上增强用户指引透明度,避免因信息不对称引发信任危机。
相关文章
美团生活费额度合法提现方法
近年来,随着移动支付的普及,美团不仅成为了日常生活中的重要购物平台之一,也逐渐发展成为集餐饮预订、外卖配送、旅游出行等多种服务于一体的综合性生活服务平台。其中,“美团生活费额度”作为一种虚拟货币形式,...
得物App如何申请信用额度
得物App作为国内知名的潮流电商平台,其商品覆盖范围广泛,从服装鞋帽到电子产品,再到艺术品,应有尽有。对于消费者而言,申请额度可以进一步提升购物体验,尤其在购买贵重商品时更为实用。用户在得物App内申...
微信分付套现风险与后果
微信分付作为腾讯旗下信用支付工具,其核心逻辑在于资金闭环管理。平台通过算法模型为用户授予临时信用额度,本质是将消费行为转化为数据资产而非现金流动。试图通过虚构交易或拆分支付场景将分付额度转化为微信零钱...
分期乐借款订单取消指南
近年来,随着互联网金融行业的快速发展,“分期乐”这类消费信贷平台逐渐走入人们的生活。然而,在享受便捷的同时,也伴随着一些问题的出现,其中就包括借款订单的取消流程及由此引发的相关争议。本文将深入探讨“分...
微信分付的灰色地带
微信分付套出的钱,在当前移动支付生态中已成为一个隐秘的灰色地带,其本质是通过微信分付平台将信用消费额度转化为即时现金。用户常利用虚假交易或结算漏洞,绕过平台风控机制,实现资金快速套现。这种行为往往涉及...
拿去花能提现吗?安全吗?
消费金融产品“拿去花”的提现功能设计,本质上反映了平台对资金流向的管控逻辑。从行业实践看,多数同类产品明确禁止提现操作,其核心原因在于资金用途的定向性。平台通过限制提现,可有效规避用户将信贷资金用于高...